

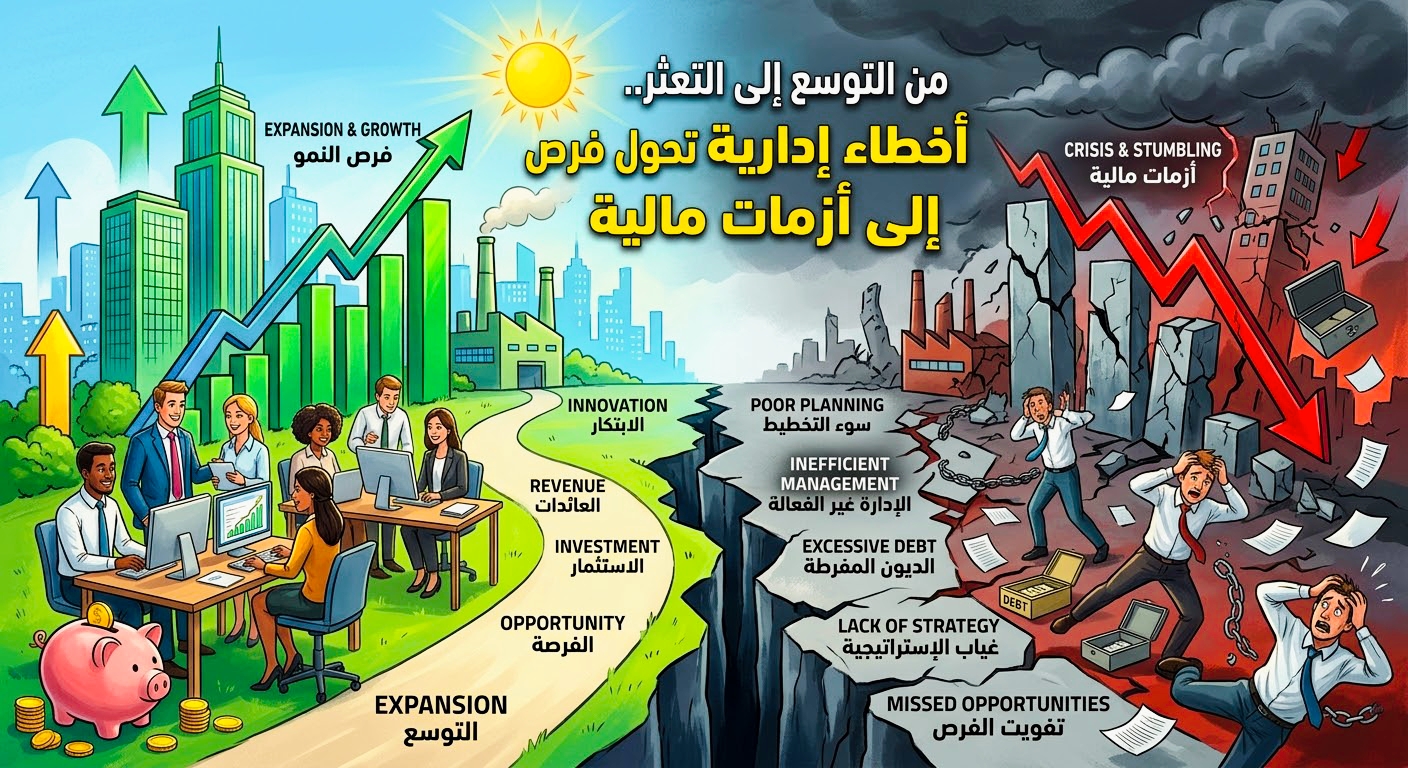
قد تكون الخطوة التي تخطط بها الشركة لمضاعفة أرباحها هي نفسها بداية تعثرها المالي؛ فالتوسع دون حساب دقيق للتكاليف والسيولة وقدرة الإدارة على التنفيذ قد يحوّل النجاح التجاري إلى أزمة تهدد استمرارية النشاط.
لا يعني ارتفاع المبيعات أو افتتاح فروع جديدة أن الشركات تسير بالضرورة نحو النجاح، فالنمو الحقيقي لا يرتبط بحجم النشاط وحده، بل بقدرة المؤسسة على إدارة مواردها وتحقيق عوائد مستدامة تتناسب مع التزاماتها المالية والتشغيلية.
ويعد التوسع هدفا رئيسيا للشركات الساعية إلى زيادة إيراداتها وتعزيز حصتها السوقية، لكنه يتطلب تخطيطا دقيقا يوازن بين الفرص المتاحة والإمكانات الفعلية. فزيادة عدد الفروع أو خطوط الإنتاج تفرض أعباء إضافية تشمل الإيجارات والأجور والمخزون والتسويق، وقد ترتفع هذه التكاليف قبل أن تحقق الاستثمارات الجديدة عوائد كافية.
التدفقات النقدية.. اختبار قدرة الشركة على النمو
تتمثل إحدى أبرز الأخطاء الإدارية في الخلط بين الأرباح المحاسبية والسيولة النقدية. فقد تحقق الشركة مبيعات مرتفعة، لكنها تواجه صعوبة في سداد التزاماتها بسبب تأخر تحصيل مستحقاتها أو تجميد أموالها في المخزون.
وتزداد المخاطر عندما تعتمد الإدارة على توقعات متفائلة للإيرادات دون الاستعداد لاحتمالات تراجع الطلب أو ارتفاع التكاليف، ما قد يدفع الشركة إلى الاقتراض لتغطية احتياجاتها التشغيلية، ويزيد أعباء التمويل ويضغط على الأرباح.
التوسع السريع دون دراسة كافية للسوق
قد تقع الشركات في خطأ افتراض أن نجاحها في سوق معينة يضمن تكرار التجربة في أسواق أخرى، دون دراسة حجم الطلب الفعلي والقوة الشرائية للعملاء وطبيعة المنافسة.
ويؤدي هذا الخطأ إلى ضخ استثمارات في فروع أو منتجات لا تحقق المبيعات المستهدفة، فتتحول التكاليف الثابتة إلى عبء يستنزف الموارد. وتزداد المشكلة عندما تستمر الإدارة في التوسع رغم ظهور مؤشرات ضعف الأداء، اعتمادا على توقعات غير مؤكدة بتحسن المبيعات مستقبلا.
ضعف الرقابة وتضخم المصروفات
كلما اتسع نشاط الشركة، ازدادت الحاجة إلى أنظمة رقابية تتابع المصروفات والمخزون والإنتاجية والأداء المالي. وقد يؤدي غياب الرقابة الفعالة إلى تكرار النفقات، وتراكم المخزون الراكد، وضعف استغلال الموارد، وتأخر اكتشاف الخسائر.
كما أن التوسع دون تطوير الهيكل الإداري وتحديد المسؤوليات قد يبطئ اتخاذ القرار ويضعف التنسيق بين الإدارات، ما يقلل كفاءة التشغيل ويزيد تكلفة إدارة النشاط.
الاقتراض دون حساب القدرة على السداد
يمثل التمويل أحد الأدوات المهمة لدعم التوسع، لكنه قد يتحول إلى مصدر ضغط عندما تعتمد الشركة على الاقتراض دون تقدير قدرتها على سداد الأقساط والفوائد من التدفقات النقدية المتوقعة
وتزداد المخاطر إذا استخدمت قروضا قصيرة الأجل لتمويل استثمارات طويلة الأجل، أو تراجعت الإيرادات بينما ظلت الالتزامات التمويلية ثابتة. لذلك، يجب أن يتناسب حجم التمويل وتكلفته وآجاله مع طبيعة الاستثمار والعوائد المنتظرة منه.
مؤشرات مبكرة تكشف خطر التعثر
لا يكفي الاعتماد على المبيعات لتقييم نجاح التوسع، بل يجب متابعة هامش الربح، وتكلفة اكتساب العملاء، ومعدل دوران المخزون، وفترات تحصيل المستحقات، ونسبة المديونية، والعائد على الاستثمار.
وتساعد هذه المؤشرات على اكتشاف المشكلات مبكرا، وتحديد الأنشطة التي تستنزف الموارد، واتخاذ قرارات تصحيحية قبل أن تتحول الاختلالات التشغيلية إلى أزمة سيولة أو تعثر في سداد الالتزامات.
النمو المستدام يبدأ بالتخطيط
يتطلب التوسع الناجح إعداد دراسة جدوى واقعية، ووضع خطة واضحة للتدفقات النقدية، وتوفير احتياطي لمواجهة التقلبات، وربط مراحل النمو بنتائج قابلة للقياس. كما ينبغي مراجعة الأداء بصورة دورية، والاستعداد لتعديل الخطط أو تأجيل الاستثمارات عندما لا تتوافق النتائج مع المستهدفات.
وفي النهاية، لا تكمن المشكلة في التوسع ذاته، بل في انفصال طموحات النمو عن قدرة الشركة على التمويل والإدارة والتنفيذ. فنجاح المؤسسة لا يقاس بعدد فروعها أو حجم مبيعاتها فقط، وإنما بقدرتها على تحويل الفرص إلى أرباح مستدامة، والحفاظ على السيولة، ومواجهة المخاطر دون تعريض استقرارها المالي للخطر.








