

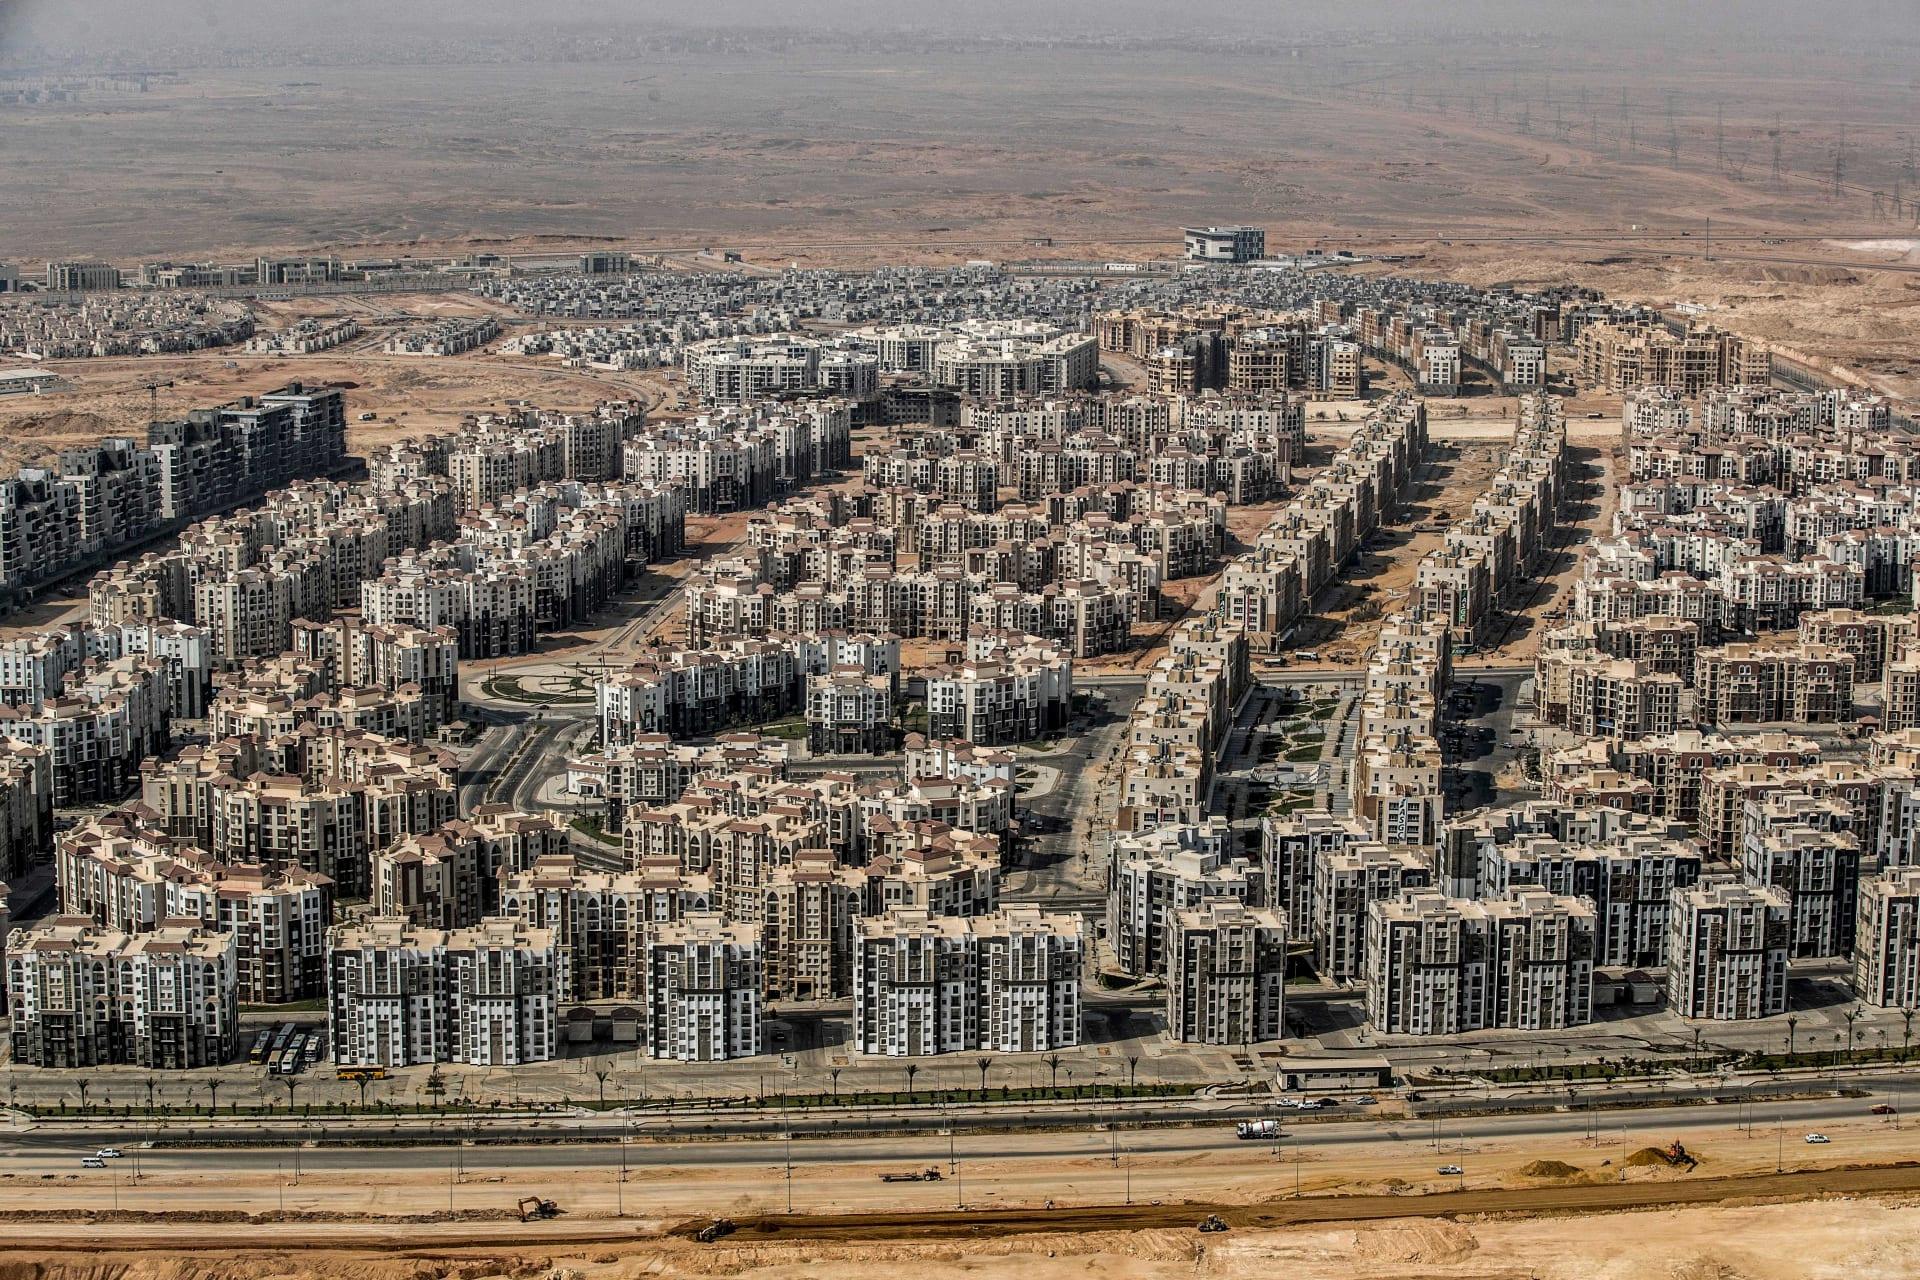
لم تعد الشقة في مصر مجرد مسكن تبدأ فيه الأسرة حياتها، بل أصبحت بالنسبة إلى شريحة من المواطنين وسيلة لحفظ المدخرات ومواجهة آثار التضخم، وأداة استثمارية يراهن أصحابها على ارتفاع قيمتها مستقبلًا، في وقت تواجه فيه الأسر الباحثة عن السكن تحديات تتعلق بالأسعار والقدرة على الشراء.
هذا التحول يطرح تساؤلًا اقتصاديًا مهمًا: هل أصبح العقار استثمارًا بالدرجة الأولى، أم أن السوق لا تزال قادرة على تحقيق التوازن بين احتياجات المواطنين للسكن وتطلعات المستثمرين إلى تحقيق عائد؟
ارتفاع الأسعار والإيجارات.. ماذا تقول الأرقام؟
تكشف بيانات شركة الاستشارات العقارية العالمية «JLL» عن استمرار ارتفاع أسعار بيع الوحدات السكنية والإيجارات في مناطق رئيسية بالقاهرة الكبرى.
ووفق تقرير الشركة عن السوق السكنية في القاهرة خلال الربع الثالث من عام 2025، ارتفعت أسعار بيع العقارات السكنية في مدينة 6 أكتوبر بنسبة 22.6% على أساس سنوي، مقابل زيادة بلغت 18.5% في القاهرة الجديدة.
وفي سوق الإيجارات، سجلت مدينة 6 أكتوبر ارتفاعًا سنويًا بنسبة 17.6%، بينما بلغت الزيادة في القاهرة الجديدة 16.9% خلال الفترة نفسها.
وتوضح هذه المؤشرات أن العقار لا يزال يحتفظ بجاذبيته الاستثمارية في بعض المناطق، لكنها تكشف أيضًا عن ضرورة التمييز بين ارتفاع سعر الوحدة والعائد الذي تحققه فعليًا من تأجيرها.
فالمستثمر الذي يشتري شقة بهدف إعادة بيعها يعتمد على تطور قيمتها مستقبلًا، بينما يعتمد المستثمر الذي يؤجرها على الإيرادات الدورية، بعد خصم تكاليف الصيانة والإدارة وفترات عدم التأجير. كما أن هذه النسب تخص مناطق محددة في القاهرة الكبرى، ولا تمثل بالضرورة أداء السوق المصرية بأكملها.
الشقة استثمار أم مصدر دخل؟
لا يمكن الحكم على جدوى الاستثمار العقاري من خلال ارتفاع الأسعار وحده، إذ يتطلب الأمر حساب العائد الإيجاري ومقارنته بتكلفة شراء الوحدة والمصروفات المرتبطة بامتلاكها.
فعلى سبيل المثال، إذا اشترى مستثمر شقة بقيمة 3 ملايين جنيه، وحقق منها إيجارًا شهريًا قدره 15 ألف جنيه، فإن إجمالي الإيرادات الإيجارية السنوية يبلغ 180 ألف جنيه، بما يعادل عائدًا إجماليًا قدره 6% من قيمة الشراء، قبل خصم المصروفات والضرائب وفترات خلو الوحدة من المستأجرين.
وتبرز أهمية هذا الحساب عند مقارنة العقار بأوعية ادخارية واستثمارية أخرى، مع مراعاة اختلاف المخاطر والسيولة والعوائد. فالعقار قد ترتفع قيمته بمرور الوقت، لكنه يحتاج إلى رأسمال كبير نسبيًا، وقد يستغرق بيعه فترة طويلة، كما أن ارتفاع سعره لا يضمن تحقيق مكسب فعلي بعد احتساب التضخم وتكاليف الشراء والبيع.
المعروض السكني والتحدي الحقيقي
على جانب المعروض، أشار تقرير JLL للربع الثالث من 2025 إلى تسليم نحو 7.5 ألف وحدة سكنية في القاهرة خلال الربع، معظمها في منطقة R7 بالعاصمة الإدارية الجديدة، ليرتفع المخزون السكني الذي يغطيه التقرير إلى نحو 317 ألف وحدة، مع توقع تسليم 13.8 ألف وحدة إضافية خلال الربع الأخير من العام نفسه.
وفي تقريرها عن الربع الثاني من 2026، أشارت الشركة إلى تسليم نحو 4.5 ألف وحدة سكنية، مع اتجاه المطورين إلى تطبيق أنظمة سداد أكثر مرونة لمواجهة تحديات القدرة على الشراء.
لكن زيادة المعروض لا تعني تلقائيًا حل مشكلة السكن؛ إذ يتوقف ذلك على مواقع الوحدات وأسعارها ومساحاتها، ومدى توافقها مع احتياجات الشرائح المختلفة من المواطنين. فالوحدة المتاحة في مشروع مرتفع التكلفة لا تمثل بالضرورة بديلًا مناسبًا لأسرة تبحث عن مسكن يتناسب مع دخلها.
وتتيح نشرة الإسكان في مصر للعام 2024/2025، الصادرة عن الجهاز المركزي للتعبئة العامة والإحصاء، مصدرًا رسميًا لتتبع الوحدات المنفذة حسب المحافظات ونوعية البناء والجهة المنفذة، بما يساعد على تحليل جانب من تطور المعروض السكني.
التقسيط الطويل.. حل للشراء أم التزام ممتد؟
أصبحت أنظمة التقسيط الممتد إحدى الأدوات المهمة في تسويق الوحدات العقارية، إذ تسمح للمشتري بتوزيع قيمة الوحدة على فترات زمنية طويلة بدلًا من سداد كامل الثمن مقدمًا.
غير أن انخفاض القسط الأول أو امتداد فترة السداد لا يعني بالضرورة انخفاض التكلفة الإجمالية. فالمشتري يحتاج إلى حساب إجمالي ما سيدفعه، ومواعيد الأقساط، وأي تكاليف إضافية، ومدى توافق الالتزامات مع دخله المتوقع.
ومن هنا، يصبح تقييم السوق العقارية مرتبطًا ليس فقط بحجم المبيعات، وإنما أيضًا بقدرة المشترين على استكمال السداد، ومدى ملاءمة الوحدات لاحتياجاتهم الفعلية.
إعادة التوازن بين الاستثمار وحق السكن
تظل العقارات أحد الأصول التي يلجأ إليها بعض المستثمرين لحفظ الثروة وتنويع استثماراتهم، لكن استدامة السوق تتطلب ألا ينفصل النشاط الاستثماري عن الوظيفة الأساسية للسكن.
ويتطلب تقييم هذا التوازن متابعة أسعار البيع والإيجارات، ومقارنة تطورهما بمعدلات نمو الدخول، وتحليل العائد الإيجاري، إلى جانب رصد الوحدات المنفذة والمباعة والمتاحة للاستخدام الفعلي.
وفي النهاية، لا يكمن السؤال في ما إذا كان العقار استثمارًا جيدًا أو مسكنًا ضروريًا، بل في قدرة السوق على الجمع بين الوظيفتين؛ بحيث يجد المستثمر فرصة اقتصادية قابلة للاستمرار، وتجد الأسرة مسكنًا يتناسب مع احتياجاتها وقدرتها المالية.
فنجاح السوق العقارية لا يقاس بارتفاع الأسعار وحده، وإنما بقدرتها على توفير فرص استثمار مستدامة، بالتوازي مع توسيع فرص الوصول إلى السكن الملائم.سو








