

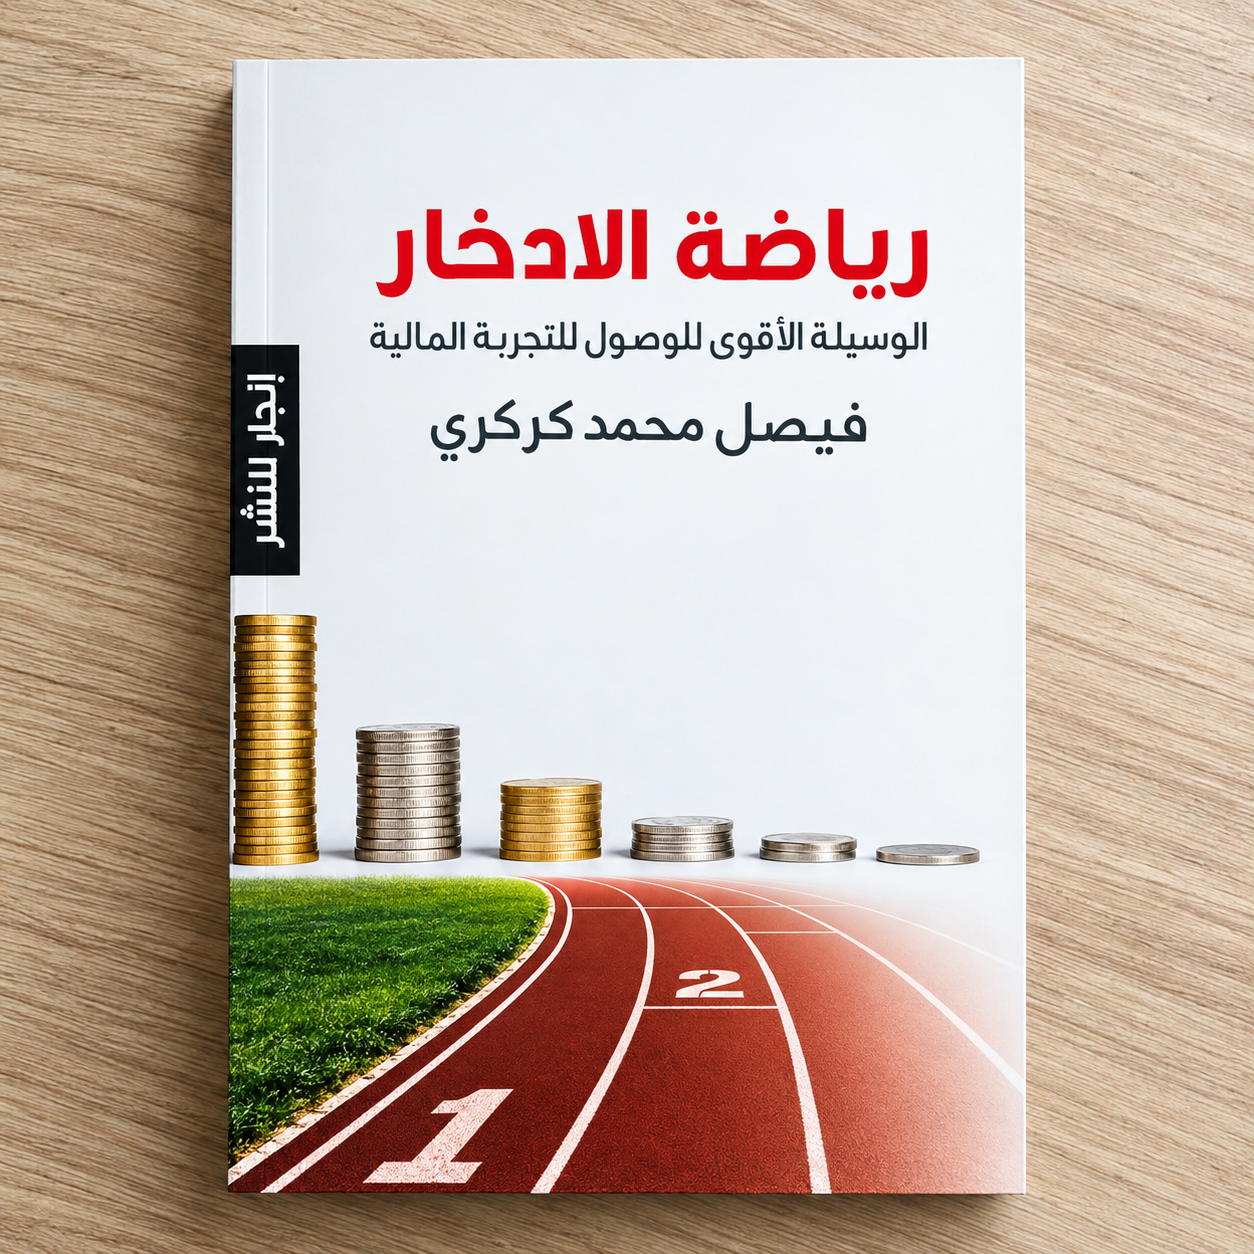
كل كتاب يبدأ من سؤال، وينتهي غالباً بأسئلة أكبر، وبين البداية والنهاية رحلة فكرية يصوغها مؤلف، ويعيد اكتشافها كل قارئ بطريقته الخاصة، هذه الصفحات ليست اختصاراً للكتاب، ولا محاولة لاستبدال قراءته، وإنما قراءة صحفية تحليلية تعيد تقديم أفكاره بلغة جديدة، وتناقشها في سياقها، وتربطها بالواقع، وتفتح باباً للتأمل أكثر مما تقدم أحكاماً نهائية، وهنا لا نقرأ الكلمات فقط، بل نقرأ ما وراءها.
الفكرة الرئيسية:
يقدم كتاب «رياضة الادخار: الوسيلة الأقوى للحرية المالية» للكاتب فيصل محمد كركري، طرحًا مبسطًا لإدارة الأموال الشخصية، ينطلق من فكرة أساسية مفادها أن الادخار ليس مجرد الاحتفاظ بجزء من الدخل، وإنما مهارة تحتاج إلى التدريب والصبر والالتزام والاستمرار ويستهدف الكتاب مساعدة القارئ على ضبط مصروفاته، وتغيير عاداته المالية، وبناء احتياطي نقدي، والتعامل مع الديون بصورة أكثر وعيًا، وصولًا إلى وضع مالي أكثر استقرارًا.
وتقوم الفكرة المحورية للكتاب على تشبيه الادخار بالرياضة؛ فكما لا يستطيع الإنسان بناء لياقته البدنية خلال يوم واحد، لا يمكنه بناء وضع مالي قوي في فترة قصيرة دون ممارسة منتظمة وعادات منضبطة، ومن هنا، يصبح الادخار سلوكًا يوميًا تتراكم نتائجه بمرور الوقت، وليس قرارًا مؤقتًا يتخذه الإنسان عند الشعور بالخوف من المستقبل.
لماذا كُتب هذا الكتاب؟
يناقش الكتاب مشكلة شائعة تتمثل في صعوبة التحكم في الإنفاق، حتى لدى بعض الأشخاص الذين يمتلكون دخلًا منتظمًا، فقد يحصل الفرد على راتب مناسب، لكنه يجد نفسه في نهاية الشهر عاجزًا عن تكوين مدخرات، بسبب المصروفات غير المخطط لها، والمشتريات غير الضرورية، وضعف تحديد الأولويات.
ومن هذا المنطلق، يتجه المؤلف إلى تقديم الادخار باعتباره مهارة قابلة للتعلم، لا امتيازًا يقتصر على أصحاب الدخول المرتفعة، فالهدف ليس انتظار زيادة الراتب حتى يبدأ الإنسان في توفير المال، وإنما إعادة تنظيم طريقة استخدام الدخل المتاح، وتحديد ما يستحق الإنفاق وما يمكن تأجيله أو الاستغناء عنه.
ويخاطب الكتاب كذلك من ينفقون أكثر مما يكسبون، ومن يرغبون في التخلص من الديون، وزيادة أرصدتهم البنكية، وتحسين أوضاعهم المالية، أو الاستعداد لتحقيق أهداف مستقبلية.
أهم الأفكار في الكتاب
أولًا: الادخار رياضة تحتاج إلى الاستمرار
تمنح استعارة الرياضة عنوان الكتاب معناه الأعمق؛ فالنتائج المالية لا تظهر دائمًا فور اتخاذ القرار، يحتاج المدخر إلى الالتزام بخطة واضحة، وتكرار السلوك الصحيح، وعدم التراجع أمام الإغراءات اليومية، وكما يتطلب تحسين اللياقة التدرج والمثابرة، يتطلب بناء المدخرات الاستمرار حتى لو كانت المبالغ صغيرة في البداية.
ثانيًا: المشكلة ليست دائمًا في حجم الدخل
قد يعتقد البعض أن الادخار مستحيل بسبب محدودية الراتب، لكن المشكلة قد ترتبط أيضًا بغياب التخطيط أو عدم معرفة أوجه الإنفاق الفعلية، ولا يعني ذلك أن الدخل كافٍ للجميع أو أن الظروف الاقتصادية لا تؤثر في القدرة على التوفير، بل يعني أن مراجعة المصروفات خطوة مهمة لاكتشاف المساحة المتاحة للادخار، مهما كانت محدودة.
ثالثًا: ضبط المصروفات نقطة البداية
لا يمكن بناء خطة مالية واقعية دون معرفة أين تذهب الأموال. ويقود منطق الكتاب إلى أهمية التمييز بين الاحتياجات الأساسية والرغبات، ومراجعة المشتريات المتكررة، وتقليل النفقات التي لا تضيف قيمة حقيقية للحياة، فالمبالغ الصغيرة التي تُنفق بصورة متكررة قد تتحول، عند جمعها على مدار الشهر، إلى جزء مؤثر من الدخل.
رابعًا: الالتزام أهم من الحماس المؤقت
قد يبدأ الإنسان بحماس كبير لتوفير المال، لكنه يتراجع بعد فترة إذا لم تتحول رغبته إلى عادة ثابتة، لذلك، فإن النجاح في الادخار يرتبط بوجود نظام واضح يمكن الالتزام به، لا بمجرد اتخاذ قرار عابر، ويحتاج المدخر إلى الصبر، خصوصًا عندما تكون النتائج بطيئة أو عندما تظهر مصروفات مفاجئة.
خامسًا: الادخار لا يشترط مبالغ ضخمة
من الأفكار العملية التي يمكن استخلاصها من فلسفة الكتاب أن البداية الصغيرة أفضل من الانتظار الطويل حتى تتوافر مبالغ كبيرة، فالمبلغ الذي يستطيع الشخص تخصيصه بانتظام قد يشكل نواة لاحتياطي مالي يتوسع تدريجيًا، وتكمن القيمة هنا في انتظام السلوك، مع مراعاة أن مقدار الادخار المناسب يختلف بحسب الدخل والالتزامات والظروف الأسرية.
سادسًا: الفرق بين الاقتصاد والبخل
الاقتصاد لا يعني حرمان الإنسان نفسه من كل ما يحب، وإنما توجيه المال نحو ما يخدم احتياجاته وأهدافه، أما البخل فيرتبط بالامتناع المبالغ فيه عن الإنفاق حتى عندما يكون الإنفاق ضروريًا أو مبررًا، وبذلك، فإن الادخار المتوازن لا يستهدف إلغاء الاستمتاع بالحياة، بل تحقيق توازن بين متطلبات الحاضر واحتياجات المستقبل.
سابعًا: الادخار خطوة نحو الحرية المالية
لا تعني الحرية المالية بالضرورة امتلاك ثروة ضخمة، بل ترتبط أيضًا بامتلاك قدر من المرونة يسمح للفرد بالتعامل مع الطوارئ واتخاذ قراراته دون الوقوع تحت ضغط مالي دائم، ويساعد تكوين الاحتياطي على تقليل الاعتماد على الاقتراض عند حدوث ظرف طارئ، كما يمنح صاحبه فرصة أفضل للتخطيط لأهدافه المستقبلية.
ثامنًا: إدارة الوقت جزء من إدارة المال
لا تتوقف الإدارة المالية عند الأرقام وحدها؛ فالوقت الذي يهدره الإنسان في أنشطة غير منتجة قد يرتبط أيضًا بضياع فرص للتعلم أو تطوير المهارات أو تحسين الدخل، ومن هنا، يمكن النظر إلى الانضباط المالي باعتباره جزءًا من انضباط أوسع في إدارة الحياة، تتكامل فيه الأولويات المالية مع الاستخدام الواعي للوقت والجهد.
تاسعًا: التخلص من الديون يحتاج إلى خطة
تؤثر الديون في قدرة الفرد على الادخار، لأنها تستقطع جزءًا من دخله المستقبلي وتحد من مرونته المالية، ولذلك، فإن تحسين الوضع المالي يتطلب النظر إلى الالتزامات القائمة، وتجنب الاقتراض غير الضروري، ووضع خطة واقعية للسداد، مع عدم تجاهل المصروفات الأساسية أو المخاطر التي قد يتعرض لها الفرد.
عاشرًا: الادخار ليس غاية منفصلة عن الحياة
تختلف أهداف الناس؛ فهناك من يدخر من أجل التعليم، أو شراء منزل، أو مواجهة الطوارئ، أو الاستعداد للتقاعد، أو تأسيس مشروع، لذلك، لا توجد خطة واحدة تناسب الجميع، وتزداد فاعلية الادخار عندما يرتبط بهدف محدد، ويصبح الشخص قادرًا على معرفة سبب التوفير، والمبلغ الذي يحتاج إليه، والمدة المتوقعة للوصول إليه.
وتتفق هذه المحاور مع الوصف المنشور للكتاب، الذي يركز على اكتساب مهارة الادخار، والتحكم في المصروفات، والتخلص من الديون، وتحسين الوضع المالي.
خلاصة الكتاب
1. الادخار عادة تُكتسب بالممارسة، وليس قرارًا مؤقتًا.
2. الصبر والالتزام عنصران أساسيان لبناء المدخرات.
3. فهم المصروفات يساعد على اكتشاف فرص التوفير.
4. محدودية الدخل قد تصعّب الادخار، لكنها لا تلغي أهمية التخطيط.
5. المبالغ الصغيرة المنتظمة يمكن أن تكون بداية جيدة.
6. التمييز بين الاحتياجات والرغبات يحد من الإنفاق غير الضروري.
7. الاقتصاد المالي لا يعني البخل أو الحرمان من كل متعة.
8. تقليل الديون يعزز المرونة والاستقرار المالي.
9. تحديد هدف واضح يجعل الادخار أكثر قابلية للاستمرار.
10. الحرية المالية تبدأ بإدارة واعية للموارد المتاحة، ثم تتطور مع الوقت.
يناسب الكتاب المبتدئين في إدارة الأموال الشخصية، والطلاب والخريجين الذين يستعدون للحياة العملية، والموظفين الذين يرغبون في تنظيم رواتبهم، والأسر التي تسعى إلى ضبط ميزانيتها الشهرية.
كما يفيد الأشخاص الذين يجدون صعوبة في مقاومة المشتريات غير الضرورية، أو الذين ينفقون معظم دخلهم قبل نهاية الشهر، أو يسعون إلى تكوين احتياطي مالي والتخلص من الديون تدريجيًا، وتظهر أهميته خصوصًا لمن يريدون الانتقال من التعامل العشوائي مع المال إلى وضع أهداف مالية واضحة يمكن متابعتها وتقييمها.
تتمثل إحدى نقاط القوة في الكتاب في بساطة فكرته الأساسية؛ فتشبيه الادخار بالرياضة يجعل المفهوم قريبًا من القارئ، ويقدم رسالة واضحة مفادها أن النتائج تحتاج إلى وقت وممارسة، كما أن التركيز على السلوك اليومي يلفت الانتباه إلى جانب غالبًا ما يُهمَل عند الحديث عن المال، وهو الجانب المتعلق بالعادات والقرارات الشخصية.
ومع ذلك، يمكن مناقشة مدى قدرة النصائح العامة على التعامل مع اختلاف الظروف الاقتصادية بين القراء، فالشخص الذي يواجه ارتفاعًا كبيرًا في تكاليف السكن والغذاء والعلاج قد لا يمتلك المساحة نفسها للادخار التي يمتلكها شخص آخر بدخل أعلى والتزامات أقل، لذلك، ينبغي ألا يتحول الادخار إلى معيار للحكم على الأفراد، بل إلى أداة مرنة تتكيف مع واقعهم.
كما تبرز أهمية التمييز بين الادخار والاستثمار؛ فالاحتفاظ باحتياطي للطوارئ يختلف عن توظيف الأموال في أصول تحمل مخاطر، ولا ينبغي أن يدفع السعي إلى زيادة الثروة الفرد إلى استثمار أموال يحتاج إليها لتغطية نفقاته الأساسية، ومن المفيد أيضًا أن تقترن المبادئ العامة بأمثلة رقمية توضح كيفية إعداد الميزانية، وتحديد نسبة مناسبة للتوفير، ومراجعة الخطة عند تغير الدخل أو الالتزامات.
وهذه الملاحظات تمثل قراءة نقدية تطبيقية لأفكار الكتاب كما يعرضها وصفه والمصادر المتاحة، وليست ادعاءً بأنها مراجعة تفصيلية لكل فصل من فصول النسخة الأصلية.
الكلمة الأخيرة
عندما تُطوى الصفحة الأخيرة، لا تنتهي الرحلة، بل تبدأ مرحلة جديدة؛ إذ ينتقل الكتاب من يد المؤلف إلى عقل القارئ، وهناك فقط تبدأ الأفكار في اختبار قيمتها الحقيقية.
وتكشف تجربة «رياضة الادخار» أن التعامل الواعي مع المال لا يبدأ بالضرورة من امتلاك دخل كبير، بل من فهم العلاقة بين ما نكسبه وما ننفقه وما نريد تحقيقه، فالادخار ليس سباقًا لإحراز أكبر رصيد في أقصر وقت، وإنما مسار تدريجي يقوم على الانضباط وتحديد الأولويات والقدرة على تأجيل بعض الرغبات من أجل أهداف أكثر أهمية.
وتكمن القيمة العملية للفكرة في أنها قابلة للتطبيق على مستويات مختلفة من الدخل، بشرط مراعاة الظروف الواقعية لكل شخص، فقد تكون البداية بمبلغ محدود، أو بإلغاء مصروف غير ضروري، أو بتنظيم الالتزامات الشهرية، لكن الأهم هو تحويل القرار إلى ممارسة مستمرة يمكن تقييم نتائجها وتطويرها.
وقد سعت هذه القراءة إلى تقديم رؤية صحفية تحليلية مستقلة لأبرز الأفكار المرتبطة بالكتاب، وإعادة طرحها في سياق الحياة المالية المعاصرة، دون إعادة إنتاج النص الأصلي أو الاكتفاء بسرده، وتظل النسخة الكاملة من الكتاب المرجع الأساسي لفهم معالجة المؤلف وأمثلته وتفاصيله.
البطاقة التعريفية للكتاب
– العنوان: رياضة الادخار: الوسيلة الأقوى للحرية المالية.
– المؤلف: فيصل محمد عبد الله أحمد صالح كركري.
– دار النشر: إنجاز العالمية للنشر والتوزيع.
– بلد النشر: الكويت، وفق بيانات الناشر وسيرة المؤلف؛ ويُفضّل التحقق من بيانات صفحة حقوق النشر في النسخة المستخدمة.
– الطبعة: الأولى وفق بيانات أحد فهارس الكتب.
– سنة النشر: 2016 وفق بيانات مكتبات البيع؛ وتظهر إشارات أخرى إلى طبعات سابقة.
– عدد الصفحات: 139 صفحة وفق بيانات مكتبة جرير وفهرس نيل وفرات.
– رقم الإيداع:غير متحقق منه.
-ISBN: 9789990699036، وفق الرقم المتداول في أحد الفهارس، ويُستحسن مطابقته مع النسخة الأصلية قبل النشر.
حقوق النشر
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه، وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.








