

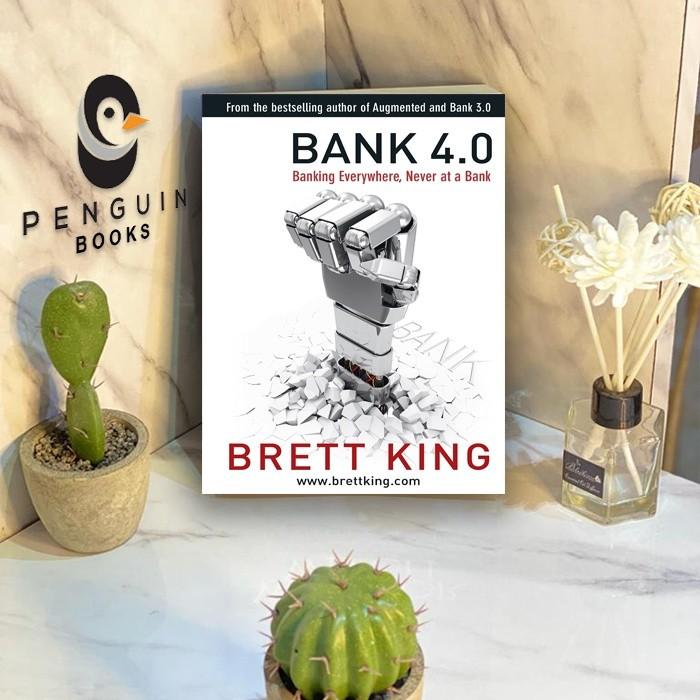
يقدم كتاب «بنك 4.0: الخدمات المصرفية في كل مكان ولكن ليس في البنك» (Bank 4.0) للكاتب الأسترالي بريت كينج (Brett King) رؤية مختلفة لمستقبل القطاع المصرفي، تقوم على فكرة أساسية مفادها أن البنك في المستقبل لن يكون بالضرورة مكانًا يذهب إليه العميل، وإنما خدمة مصرفية موجودة داخل تفاصيل حياته اليومية.
يناقش الكتاب التحولات التي أحدثتها التكنولوجيا والهواتف الذكية والذكاء الاصطناعي والخدمات الرقمية في طريقة تعامل الأفراد مع أموالهم، مؤكدًا أن المنافسة لم تعد بين بنك وآخر فقط، وإنما بين المؤسسات المالية التقليدية وشركات التكنولوجيا والمنصات الرقمية التي تستطيع تقديم الخدمات المالية بصورة أسرع وأكثر سهولة.
لماذا كُتب هذا الكتاب؟
جاء الكتاب لمحاولة الإجابة عن سؤال مهم: كيف سيكون شكل البنك عندما تصبح الخدمات المصرفية متاحة في كل مكان؟
يرى بريت كينج أن النموذج المصرفي التقليدي، القائم على الفروع والموظفين والمنتجات المصرفية المنفصلة، يتعرض لضغط متزايد مع انتقال العملاء إلى الهواتف والتطبيقات والمنصات الرقمية.
فالعميل لم يعد يريد الذهاب إلى البنك للحصول على خدمة، بل يريد أن يحصل عليها في اللحظة التي يحتاج إليها، ومن المكان الذي يوجد فيه، وبأقل عدد ممكن من الخطوات.
ومن هنا يطرح الكتاب مفهوم Bank 4.0 باعتباره مرحلة تتجاوز مجرد رقمنة البنك، لتصل إلى دمج الخدمات المصرفية داخل الحياة اليومية للعميل.
يلخص هذا الكتاب عدة أمور
أولًا: البنك لم يعد مكانًا
الفكرة المحورية في الكتاب هي أن الخدمات المصرفية يمكن أن تصبح جزءًا من التطبيقات والمنصات والأجهزة التي يستخدمها الإنسان يوميًا، بحيث يحصل العميل على الخدمة المالية دون الحاجة إلى زيارة فرع مصرفي.
ثانيًا: الهاتف الذكي أصبح بوابة مصرفية
أحدث الهاتف المحمول تحولًا جوهريًا في العلاقة بين العميل والبنك، إذ أصبح من الممكن فتح الحسابات وإجراء التحويلات ومتابعة الأموال والحصول على الخدمات دون التعامل المباشر مع الفرع.
ثالثًا: التكنولوجيا تغير توقعات العملاء
العميل الذي اعتاد الحصول على الخدمات الرقمية بسرعة أصبح يقارن تجربته المصرفية بتجربته مع شركات التكنولوجيا والتجارة الإلكترونية. ولذلك لم يعد مجرد توفير تطبيق مصرفي كافيًا، بل أصبحت سهولة الاستخدام والسرعة والتخصيص عناصر أساسية في المنافسة.
رابعًا: الذكاء الاصطناعي والأتمتة
يتوقع الكتاب توسع دور الذكاء الاصطناعي في تقديم الخدمات المصرفية، وتحليل البيانات، وفهم احتياجات العملاء، وتقديم حلول مالية استباقية بدلًا من انتظار العميل حتى يطلب الخدمة.
خامسًا: المصرفية المدمجة
من أهم أفكار الكتاب أن الخدمات المالية يمكن أن تختفي داخل الخدمات غير المالية. فقد يحصل العميل على تمويل أثناء شراء منتج، أو تأمين داخل تطبيق، أو خدمة دفع ضمن منصة رقمية، دون أن يشعر بأنه يتعامل مع بنك بالمعنى التقليدي.
سادسًا: المنافسة لم تعد مصرفية فقط
يرى المؤلف أن البنوك تواجه منافسين جددًا من شركات التكنولوجيا والمنصات الرقمية وشركات التجارة الإلكترونية وغيرها من المؤسسات التي تمتلك بيانات هائلة عن العملاء وتستطيع دمج الخدمات المالية داخل تجاربها.
لمن يناسب هذا الكتاب؟
يناسب الكتاب العاملين في القطاع المصرفي والمالي، ومديري البنوك، والمتخصصين في التكنولوجيا المالية، ورواد الأعمال، والمستثمرين، وطلاب الاقتصاد وإدارة الأعمال.
كما يمثل قراءة مهمة للصحفيين والباحثين المهتمين بمستقبل الاقتصاد الرقمي، لأنه يشرح كيف يمكن للتكنولوجيا أن تغير ليس فقط أدوات تقديم الخدمة المصرفية، وإنما طبيعة العلاقة بين البنك والعميل.
مميزات الكتاب:
من أبرز مميزات «بنك 4.0» أنه لا يتعامل مع التكنولوجيا باعتبارها مجرد أداة لتحسين الخدمات المصرفية الحالية، وإنما ينظر إليها باعتبارها قوة قادرة على إعادة تعريف مفهوم البنك نفسه.
كما يتميز الكتاب بطرح استشرافي يربط بين التكنولوجيا وسلوك المستهلك ومستقبل المؤسسات المالية، ويقدم تصورًا عن عالم تصبح فيه الخدمة المصرفية أكثر قربًا من العميل، وأقل ارتباطًا بالمكان التقليدي للبنك.
ومن نقاط القوة أيضًا أن الكاتب لا يركز على التطبيقات المصرفية وحدها، بل يناقش منظومة أوسع تشمل الذكاء الاصطناعي، والهواتف الذكية، والبيانات، والمصارف الرقمية، والمنصات، والمدفوعات، والخدمات المالية المدمجة.
قراءة صحفية
يمكن قراءة «بنك 4.0» باعتباره كتابًا عن نهاية فكرة البنك بالشكل الذي عرفناه، وليس نهاية البنوك نفسها.
فالمؤلف لا يقول إن المؤسسات المصرفية ستختفي، وإنما يلفت النظر إلى أن بقاء البنك لن يكون مرتبطًا بعدد فروعه أو حجم مقراته، بل بقدرته على الوصول إلى العميل في اللحظة المناسبة وتقديم الخدمة التي يحتاج إليها بأبسط طريقة ممكنة.
وهنا تكمن أهمية الكتاب بالنسبة إلى الأسواق العربية والمصرية؛ فالتوسع في المدفوعات الإلكترونية والخدمات المصرفية عبر الهاتف المحمول والتحول الرقمي يغير تدريجيًا سلوك العملاء. وكلما أصبح المستهلك أكثر اعتمادًا على الهاتف والتطبيقات، أصبح من الصعب أن يظل البنك معتمدًا على النموذج التقليدي وحده.
لكن التحول الرقمي لا يعني إلغاء كل ما هو تقليدي. فالثقة والأمان وحماية البيانات والرقابة المصرفية تظل عناصر أساسية، وربما تصبح أهم في البيئة الرقمية. ولذلك فإن التحدي الحقيقي أمام البنوك ليس فقط أن تصبح رقمية، وإنما أن تجمع بين التكنولوجيا والثقة وسهولة الاستخدام.
والرسالة الأهم في الكتاب أن المنافسة المستقبلية لن تكون حول من يمتلك أكبر عدد من الفروع، وإنما حول من يستطيع أن يجعل الخدمة المالية موجودة في حياة العميل دون أن يشعر حتى بأنه ذهب إلى البنك.
وبهذه الرؤية، يقدم بريت كينج تصورًا مبكرًا لمستقبل قد يصبح فيه البنك أقل ظهورًا كمؤسسة، وأكثر حضورًا كخدمة مدمجة في تفاصيل الحياة اليومية.
حقوق النشر
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه. وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.
البطاقة التعريفية للكتاب
العنوان: بنك 4.0: الخدمات المصرفية في كل مكان ولكن ليس في البنك
العنوان الأصلي: Bank 4.0: Banking Everywhere, Never at a Bank
المؤلف: بريت كينج (Brett King)
دار النشر: Wiley
بلد النشر: الولايات المتحدة الأمريكية
الطبعة: الطبعة الأولى
سنة النشر: 2018
عدد الصفحات: 368 صفحة
ISBN: 978-1-119-50514-2








