

مليون جنيه مصري كان يُنظر إليه لسنوات باعتباره رقمًا كافيًا لتغيير المستوى المعيشي لصاحبه، وربما شراء عقار جيد أو تأسيس مشروع أو تأمين مستقبل أسرة.
لكن السؤال اليوم لم يعد: «هل المليون جنيه مبلغ كبير؟»، وإنما أصبح: «ماذا يستطيع هذا المليون أن يشتري فعلًا؟»
مليون جنيه.. رقم كبير على الورق
فالقيمة الاسمية للنقود لم تتغير؛ المليون لا يزال مليون جنيه، لكن القوة الشرائية للجنيه تغيرت بصورة كبيرة نتيجة موجات التضخم المتتالية التي شهدتها مصر، خصوصًا منذ 2016، ثم القفزات الكبيرة في الأسعار خلال 2022 و2023 و2024.
وتكمن المفارقة في أن انخفاض معدل التضخم في بعض الفترات لا يعني عودة الأسعار إلى مستوياتها السابقة، وإنما يعني أن الأسعار أصبحت ترتفع بوتيرة أبطأ.
وهذه هي النقطة الأساسية التي يجب فهمها عند الحديث عن قيمة المليون جنيه.
القوة الشرائية وتغير قيمة المال في مصر
من مليون جنيه إلى أكثر من 4.5 مليون.. ماذا تقول حسابات التضخم؟
تكشف بيانات التضخم التاريخية أن الاقتصاد المصري مر بموجات متتالية من ارتفاع الأسعار خلال السنوات الأخيرة.
وبحسب بيانات البنك الدولي، بلغ التضخم في مصر نحو 13.8% عام 2016، ثم قفز إلى 29.5% في 2017، قبل أن يتراجع إلى 14.4% في 2018 و9.2% في 2019. ثم سجل مستويات أقل في 2020 و2021، قبل أن يعود للصعود إلى 13.9% في 2022، ثم 33.9% في 2023 و28.3% في 2024 و14.1% في 2025.
وعند حساب التأثير التراكمي لهذه المعدلات سنويًا خلال الفترة من 2016 حتى 2025، فإن مستوى الأسعار العام يصبح أعلى بنحو 4.54 مرة تقريبًا وفق هذا المسار الحسابي.
وبمعنى مبسط، فإن مليون جنيه في 2016 كان يحتاج إلى نحو 4.54 مليون جنيه في 2025 لشراء سلة مماثلة من السلع والخدمات، وفق مقياس التضخم العام.
وبالعكس، فإن القوة الشرائية لمليون جنيه في 2025 تعادل حسابيًا نحو 220 ألف جنيه بأسعار 2016.
وهذا الرقم لا يعني أن كل سلعة ارتفعت 4.54 مرة؛ فالتضخم مؤشر عام يعتمد على سلة واسعة من السلع والخدمات، بينما ارتفعت بعض البنود بأكثر من المتوسط، وارتفعت بنود أخرى بوتيرة أقل، البنك المركزي يوضح أن مؤشر أسعار المستهلكين يقيس تغير أسعار سلة من السلع والخدمات بأوزان محددة، ويُستخدم التضخم الحضري العام كمؤشر رئيسي لاستقرار الأسعار.
2017.. عام غيّر معادلة الأسعار
عند العودة إلى الوراء، يظهر عام 2017 باعتباره أحد أبرز المحطات في رحلة تراجع القوة الشرائية للجنيه.
فقد سجل التضخم الحضري السنوي 29.5% في ذلك العام، بعد 13.8% في 2016، وفق بيانات الجهاز المركزي للتعبئة العامة والإحصاء.
هذه القفزة لم تكن مجرد زيادة في رقم إحصائي؛ بل انعكست على تكلفة المعيشة وأسعار السلع والخدمات وقدرة الأسر على الاحتفاظ بنفس مستوى الاستهلاك.
ثم شهدت السنوات التالية فترات من التراجع النسبي في التضخم، خصوصًا 2020 و2021، لكن ذلك لم يكن معناه عودة الأسعار إلى مستويات ما قبل الارتفاعات.
فإذا ارتفع سعر سلعة من 100 إلى 150 جنيهًا، ثم تباطأ التضخم، فلن يعود سعرها تلقائيًا إلى 100 جنيه.
التضخم الأقل يعني أن الزيادة الجديدة أصبحت أبطأ، وليس أن الزيادات القديمة اختفت.
2023.. موجة تضخمية جديدة
كانت 2023 واحدة من أكثر السنوات تأثيرًا في القوة الشرائية للمصريين، بعدما بلغ التضخم الحضري السنوي 33.9%، وفق بيانات CAPMAS.
ثم جاء عام 2024 بمعدل تضخم سنوي بلغ نحو 28.3%، قبل أن يتراجع المعدل في 2025 إلى نحو 14.1% وفق بيانات البنك الدولي.
وهنا تظهر مشكلة شائعة في فهم التضخم:
قد يسمع المواطن أن التضخم تراجع من 28% إلى 14%، فيعتقد أن الأسعار تراجعت، لكن الحقيقة مختلفة تمامًا.
الأسعار تواصل الارتفاع طالما أن التضخم موجب، وإنما بوتيرة أقل، لذلك يمكن أن يتراجع التضخم بينما تظل الأسرة تشعر بأن المعيشة أصبحت أكثر تكلفة، لأن نقطة البداية نفسها أصبحت أعلى بكثير.
ماذا حدث للمليون جنيه في 2026؟
بحلول 2026، لم تعد القوة الشرائية للمليون جنيه كما كانت قبل موجات التضخم السابقة، وأظهرت بيانات البنك المركزي أن التضخم الحضري السنوي بلغ 14.5% في أغسطس 2026، مقابل 14.9% في يوليو، بينما بلغ التضخم الأساسي 14.9%. وسجل التضخم الشهري 0.1% في أغسطس.
واللافت هنا أن التضخم أصبح أقل بكثير من قمته في 2023، لكنه لا يزال يعني استمرار ارتفاع المستوى العام للأسعار، وبالتالي، فإن صاحب المليون جنيه الذي يحتفظ به نقدًا لا يخسر جزءًا من الرقم نفسه، وإنما يخسر جزءًا من قدرته على شراء السلع والخدمات، وهذه هي إحدى أخطر نتائج التضخم بالنسبة للمدخرات النقدية.
مليون جنيه.. ماذا يستطيع أن يشتري؟
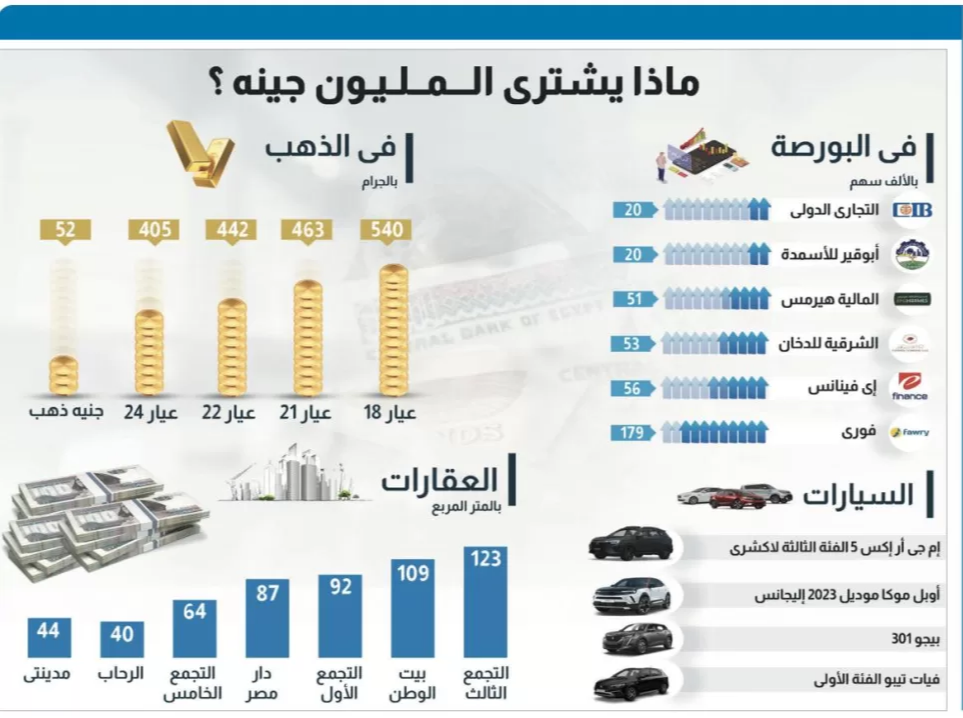
الإجابة تختلف بشدة بحسب المكان ونوع السلعة وتوقيتها، لكن يمكن النظر إلى المليون باعتباره رأس مال وليس ثروة مكتملة بالضرورة، في سوق العقارات، على سبيل المثال، قد يمثل مليون جنيه دفعة مقدمة لوحدة سكنية في بعض المناطق، بينما لا يكفي لشراء وحدة كاملة في مناطق أخرى.
وفي الذهب، يستطيع المبلغ شراء كمية كبيرة نسبيًا، لكن الكمية نفسها تتغير مع السعر العالمي للذهب وسعر الصرف والطلب المحلي.
أما في البنوك، فالمليون يمكن أن يمثل أصلًا ماليًا يولد دخلًا دوريًا إذا تم وضعه في شهادة أو وديعة مناسبة، لكن العائد الاسمي يجب أن تتم مقارنته بالتضخم لمعرفة العائد الحقيقي.
أما إذا ظل المبلغ في صورة نقدية دون استثمار، فإن القوة الشرائية تتآكل مع مرور الوقت.
المليون جنيه بين العقار والذهب والبنك
هنا تظهر المعركة الحقيقية التي تواجه صاحب المدخرات.
البنك يمنح وضوحًا نسبيًا في العائد والسيولة وفق نوع الوعاء المصرفي، لكنه يتأثر بدورة أسعار الفائدة والتضخم.
الذهب لا يقدم فائدة دورية، لكنه يستخدمه كثير من المستثمرين للتحوط من التضخم ومخاطر العملة والأسواق، مع تحمله تقلبات الأسعار.
العقار قد يوفر أصلًا ملموسًا وفرصة لتحقيق دخل إيجاري أو ارتفاع في القيمة، لكنه يحتاج إلى رأس مال أكبر، ويتسم بسيولة أقل وتكاليف شراء وصيانة وإدارة.
البورصة توفر فرصًا للنمو والعائد، لكنها تحمل مخاطر سعرية أعلى وتتطلب معرفة واختيارًا جيدًا للأصول والشركات.
لذلك لا توجد إجابة واحدة تصلح لكل صاحب مليون جنيه.
هل المليون جنيه اليوم يعادل «ثروة»؟
الإجابة تعتمد على تعريف الثروة، المليون جنيه نقدًا ليس بالضرورة ثروة إذا كان صاحبه يحتاج إلى إنفاقه خلال سنوات طويلة دون تحقيق عائد.
أما المليون المستثمر في أصل أو مشروع منتج، فقد يتحول إلى مصدر دخل ونمو في رأس المال.
وهنا يتحول السؤال من:
«كم أملك؟» إلى: «ماذا يفعل المال الذي أملكه؟»
وهذا هو جوهر إدارة الثروة في بيئة تضخمية.
الراتب أيضًا خسر جزءًا من قوته الشرائية
لا يمكن الحديث عن المليون جنيه بمعزل عن دخول المواطنين.
فإذا زاد راتب شخص من 10 آلاف إلى 15 ألف جنيه، فهذا لا يعني بالضرورة أن قدرته الشرائية ارتفعت 50%؛ لأن الحكم الحقيقي يتوقف على مقدار ارتفاع أسعار السلع والخدمات خلال الفترة نفسها.
ولهذا فإن نمو الدخل الاسمي لا يكفي للحكم على تحسن المستوى المعيشي، المعيار الأهم هو الدخل الحقيقي؛ أي مقدار السلع والخدمات التي يستطيع الدخل شراءها.
وقد شهدت السنوات الأخيرة زيادات متكررة في الأجور والحد الأدنى للأجور ضمن حزم الحماية الاجتماعية، لكن استمرار التضخم يجعل المقارنة بين نمو الدخل ونمو الأسعار ضرورية لفهم القوة الشرائية الفعلية، فعلى سبيل المثال، رُفع الحد الأدنى لأجور العاملين بالدولة إلى 6 آلاف جنيه ضمن حزمة 2024.
هل انخفاض التضخم يعيد قيمة الجنيه؟
هذه واحدة من أكثر النقاط التي تحتاج إلى توضيح.
ج/ لا، انخفاض التضخم لا يعيد الأسعار إلى الوراء.
إذا ارتفعت الأسعار بنسبة 20% ثم أصبح التضخم 10%، فهذا يعني أن الأسعار ترتفع الآن بوتيرة أبطأ، وليس أنها عادت إلى مستويات ما قبل الزيادة.
ولكي تبدأ القوة الشرائية في التحسن بصورة واضحة، يجب أن يتجاوز نمو الدخول الحقيقي معدل ارتفاع الأسعار لفترة مستمرة، أو يحدث انخفاض فعلي ومستدام في أسعار بعض السلع والخدمات، ولهذا فإن المواطن قد يسمع أخبارًا إيجابية عن تراجع التضخم، لكنه لا يشعر فورًا بانخفاض تكلفة معيشته.
لماذا أصبح الحفاظ على قيمة المال أكثر صعوبة؟
هناك مجموعة من العوامل التي تجعل إدارة المدخرات أكثر تعقيدًا، من بينها التضخم، وسعر الصرف، وأسعار الفائدة، وأسعار الذهب، وأسعار العقارات، إضافة إلى الأوضاع الاقتصادية العالمية.
والبنك المركزي نفسه يشير إلى أن مسار التضخم يتأثر بعوامل محلية وخارجية، وأن استقرار الأسعار هو أحد أهداف السياسة النقدية الأساسية.
وفي أغسطس 2026، كانت أسعار الفائدة الأساسية لدى البنك المركزي عند 19% للإيداع و20% للإقراض، بينما بلغ التضخم العام 14.5%.
وهذا يوضح لماذا أصبحت المقارنة بين العائد الاسمي والعائد الحقيقي ضرورة لأي شخص يمتلك مدخرات كبيرة.
العائد الحقيقي.. الرقم الذي يجب أن يهتم به صاحب المليون
إذا حصل المستثمر على عائد اسمي قدره 20%، بينما بلغ التضخم 14.5%، فلا يعني ذلك أنه حقق ربحًا حقيقيًا بنسبة 20%.
المعادلة الأدق هي:
العائد الحقيقي ≈ [(1 + العائد الاسمي) ÷ (1 + التضخم)] – 1
وفي المثال السابق، يكون العائد الحقيقي التقريبي قبل الضرائب أو الرسوم نحو 4.8%.
وهذا الفارق هو الذي يحدد ما إذا كانت المدخرات قد نمت بالفعل من حيث قدرتها على شراء السلع والخدمات.
الخلاصة.. المليون لم يختفِ، لكن قوته تغيرت
قصة المليون جنيه في مصر ليست قصة اختفاء المال، وإنما قصة تغير القيمة الاقتصادية للنقود بمرور الزمن.
فوفق معدلات التضخم السنوية المسجلة بين 2016 و2025، ارتفع المستوى العام للأسعار حسابيًا بنحو 4.5 مرات تقريبًا، ما يعني أن مليون جنيه في 2016 يحتاج إلى ما يزيد على 4.5 مليون جنيه في 2025 لشراء سلة مماثلة من السلع والخدمات وفق مؤشر التضخم العام.
لكن هذه المقارنة لا تعني أن كل شيء أصبح أغلى 4.5 مرة؛ فالتضخم متوسط إحصائي لسلة واسعة، وبعض السلع ارتفعت أسعارها بأكثر من ذلك، وبعضها بأقل.
وفي 2026، ورغم تراجع التضخم مقارنة بمستوياته القياسية السابقة، فإن الأسعار لم تعد إلى الوراء، وإنما أصبحت ترتفع بوتيرة أبطأ؛ فقد بلغ التضخم الحضري السنوي 14.5% في أغسطس 2026.
وهكذا، فإن السؤال الأهم بالنسبة لصاحب المليون لم يعد «كيف أحافظ على مليون جنيه؟»، بل: «كيف أحافظ على القوة الشرائية لهذا المليون؟»
وهنا تبدأ قصة الاستثمار الحقيقي؛ فالثروة ليست في عدد الأوراق النقدية التي يمتلكها الشخص، وإنما في القيمة التي تستطيع هذه الأموال الاحتفاظ بها أو إنتاجها مع مرور الوقت.








