

تمهيد
كل كتاب يبدأ من سؤال وينتهي غالبًا بأسئلة أكبر وبين البداية والنهاية رحلة فكرية يصوغها مؤلف ويعيد اكتشافها كل قارئ بطريقته الخاصة بعض الكتب تمنحك معلومات وبعضها يمنحك طريقة جديدة للنظر إلى الحياة وهناك كتب قليلة تترك أثرًا في أسلوب التفكير قبل أن تتركه في الذاكرة وهذا واحد من تلك الكتب
الاستثمار لا يعيش منفصلًا عن الاقتصاد والسياسة والنقد والقرارات التي تصنعها الحكومات والمؤسسات لذلك فإن فهم الأسواق المالية يحتاج أحيانًا إلى النظر خلف شاشة التداول والبحث في التاريخ الذي صنع هذه الأسواق والظروف التي جعلت المال يتحرك بالطريقة التي يتحرك بها اليوم وتجربة فنزويلا تقدم نموذجًا شديد الخصوصية لأن سوق المال هناك لم يتشكل داخل اقتصاد مستقر ثم يتطور بصورة هادئة لكنه تحرك وسط تغيرات حادة في أسعار الصرف والسياسة النقدية والدين العام وعلاقة الاقتصاد بالنفط
تلك الفكرة تجعل سوق الأوراق المالية أكثر من مجرد مكان لبيع وشراء الأسهم فالسوق في جوهره وسيلة لتحويل المدخرات إلى استثمارات ومصدر تمويل للشركات وأداة يمكن أن تساعد الاقتصاد على توزيع رأس المال بكفاءة أكبر لكن نجاح هذه الوظيفة يحتاج إلى ثقة وقواعد واضحة ومؤسسات قادرة على حماية التعاملات وتحقيق قدر معقول من الاستقرار
تاريخ سوق المال الفنزويلي يكشف أن المشكلة لا تبدأ دائمًا داخل البورصة نفسها فقد تتعرض السوق لضغوط ناتجة عن اضطراب العملة أو تغير السياسات الاقتصادية أو ارتفاع الدين أو تراجع الثقة في المؤسسات وعندما تتراكم هذه العوامل يصبح المستثمر أكثر اهتمامًا بالحفاظ على قيمة أمواله من البحث عن عائد مرتفع وتتحول قرارات الاستثمار تدريجيًا من البحث عن النمو إلى البحث عن الحماية
تجربة سعر الصرف تمثل واحدة من أهم المفاتيح لفهم هذه الحالة فالتغيرات المتكررة في نظام الصرف خلال عقود طويلة جعلت العملة عنصرًا أساسيًا في القرار الاقتصادي وأصبح المستثمر لا يسأل فقط عن العائد المتوقع من أصل معين لكنه يسأل أيضًا عن قيمة ذلك العائد بعد تغير سعر العملة وهنا يظهر درس مهم لأي اقتصاد يعاني تقلبات نقدية وهو أن الاستثمار لا يمكن تقييمه بمعزل عن القوة الشرائية للنقود
البنوك المركزية تظهر في هذه الصورة باعتبارها مؤسسة لا تستطيع وحدها حل كل مشكلات الاقتصاد فوظيفتها الأساسية ترتبط بالنقد والاستقرار المالي والسياسة النقدية لكن تحميلها مسؤولية تحقيق النمو أو معالجة الاختلالات الهيكلية كلها قد يقود إلى توقعات غير واقعية واستقرار الاقتصاد يحتاج إلى مجموعة مؤسسات وسياسات متكاملة وليس إلى قرار نقدي منفرد
تزداد أهمية هذه الفكرة عندما يرتفع الدين العام لأن الاقتراض الحكومي لا يمثل مجرد أرقام في الموازنة بل يؤثر في قدرة الدولة على تمويل نفسها وفي أسعار الفائدة وفي ثقة المستثمرين وفي مساحة الحركة المتاحة للسياسة الاقتصادية وكلما أصبح الدين أكبر من قدرة الاقتصاد على تحمله تحولت المشكلة من وسيلة لتمويل التنمية إلى مصدر ضغط على المستقبل
قطاع البترول يضيف طبقة أخرى من التعقيد فالدولة الغنية بموارد طبيعية قد تبدو في وضع أفضل من غيرها لكنها قد تصبح أكثر عرضة للصدمات عندما يعتمد الاقتصاد بصورة كبيرة على مصدر واحد للدخل وفكرة الخروج من نموذج الدولة الريعية لا تعني التخلي عن النفط بقدر ما تعني بناء اقتصاد يستطيع استخدام موارده الطبيعية لتمويل تنويع حقيقي بدل أن يظل أسيرًا لتقلبات أسعارها
البنوك الاستثمارية تظهر هنا كحلقة مهمة بين أصحاب الأموال والفرص الاقتصادية فهي لا تقوم فقط بدور الوسيط التقليدي لكنها تساعد الشركات والمؤسسات على الوصول إلى التمويل وتقديم أدوات مالية مختلفة وإدارة عمليات السوق وبناء هياكل تساعد رأس المال على الانتقال إلى الاستخدام الأكثر كفاءة وهذه الوظيفة تصبح أكثر أهمية عندما يحاول الاقتصاد إعادة بناء سوقه المالية بعد سنوات من الاضطراب
اللافت كذلك أن التطور المالي لم يتوقف أمام الأزمات فظهور العملات المشفرة والأصول الرقمية أضاف طبقة جديدة إلى العلاقة بين المستثمر والمال والدولة فالناس يبحثون دائمًا عن أدوات جديدة لحفظ القيمة ونقلها وتحويلها لكن الابتكار المالي لا يلغي المخاطر بل يغير شكلها ولذلك يصبح السؤال الحقيقي ليس هل الأداة جديدة أم قديمة وإنما هل يفهم المستثمر طبيعة المخاطر التي يتحملها مقابل استخدامها
تجربة فنزويلا تمنح القارئ درسًا أبعد من حدودها الجغرافية لأن الأسواق المالية لا تنجح بمجرد إنشاء بورصة أو إصدار قوانين جديدة نجاح السوق يحتاج إلى ثقة ومؤسسات وسياسة اقتصادية قابلة للتوقع ومستثمرين قادرين على الوصول إلى المعلومات وشركات لديها القدرة على استخدام رأس المال بكفاءة وكل عنصر من هذه العناصر يؤثر في الآخر
الفكرة الأهم التي تخرج من هذه التجربة أن الاستثمار ليس عملية حسابية تبحث فقط عن أعلى عائد ممكن بل هو قرار مبني على فهم البيئة التي سيعمل داخلها المال ولذلك قد يكون الاستثمار في سوق مستقرة بعائد متوسط أكثر جاذبية من استثمار بعائد مرتفع داخل بيئة شديدة التقلب لأن المخاطرة الحقيقية لا تظهر دائمًا في الرقم المكتوب بجوار العائد وإنما في الظروف التي يمكن أن تجعل هذا العائد يفقد قيمته
تجربة السوق الفنزويلية تكشف أيضًا أن حماية قيمة المال قد تصبح هدفًا استثماريًا قائمًا بذاته عندما تتعرض العملة والتضخم والمؤسسات لضغوط قوية وهنا يتغير تعريف المستثمر الناجح فليس بالضرورة الشخص الذي يحقق أكبر ربح اسمي وإنما الشخص الذي يستطيع الحفاظ على رأس ماله وفهم المخاطر وتنويع مصادره واتخاذ قراراته بناء على معلومات لا على الخوف أو الطمع
لهذا تبدو قصة سوق المال في فنزويلا أقرب إلى دراسة في طبيعة الاستثمار نفسه فالسوق ليست مجرد أرقام تتحرك على شاشة وإنما انعكاس للثقة في الاقتصاد والدولة والمؤسسات والمستقبل وكلما اهتزت هذه الثقة ارتفعت تكلفة رأس المال وتراجعت قدرة السوق على أداء وظيفتها وكلما تحسنت القواعد والمؤسسات زادت قدرة المدخرات على التحول إلى استثمارات حقيقية
القيمة الحقيقية لهذه التجربة أنها تضع المستثمر أمام سؤال أكثر عمقًا من سؤال كم سأربح السؤال هو في أي اقتصاد أستثمر وما الذي يحمي هذا الاستثمار وما الذي يمكن أن يغير قيمته خلال السنوات المقبلة وعندما يصبح هذا السؤال جزءًا من عملية اتخاذ القرار يتحول الاستثمار من مطاردة للفرص إلى إدارة واعية للمخاطر
حقوق النشر:
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه. وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.
البطاقة التعريفية
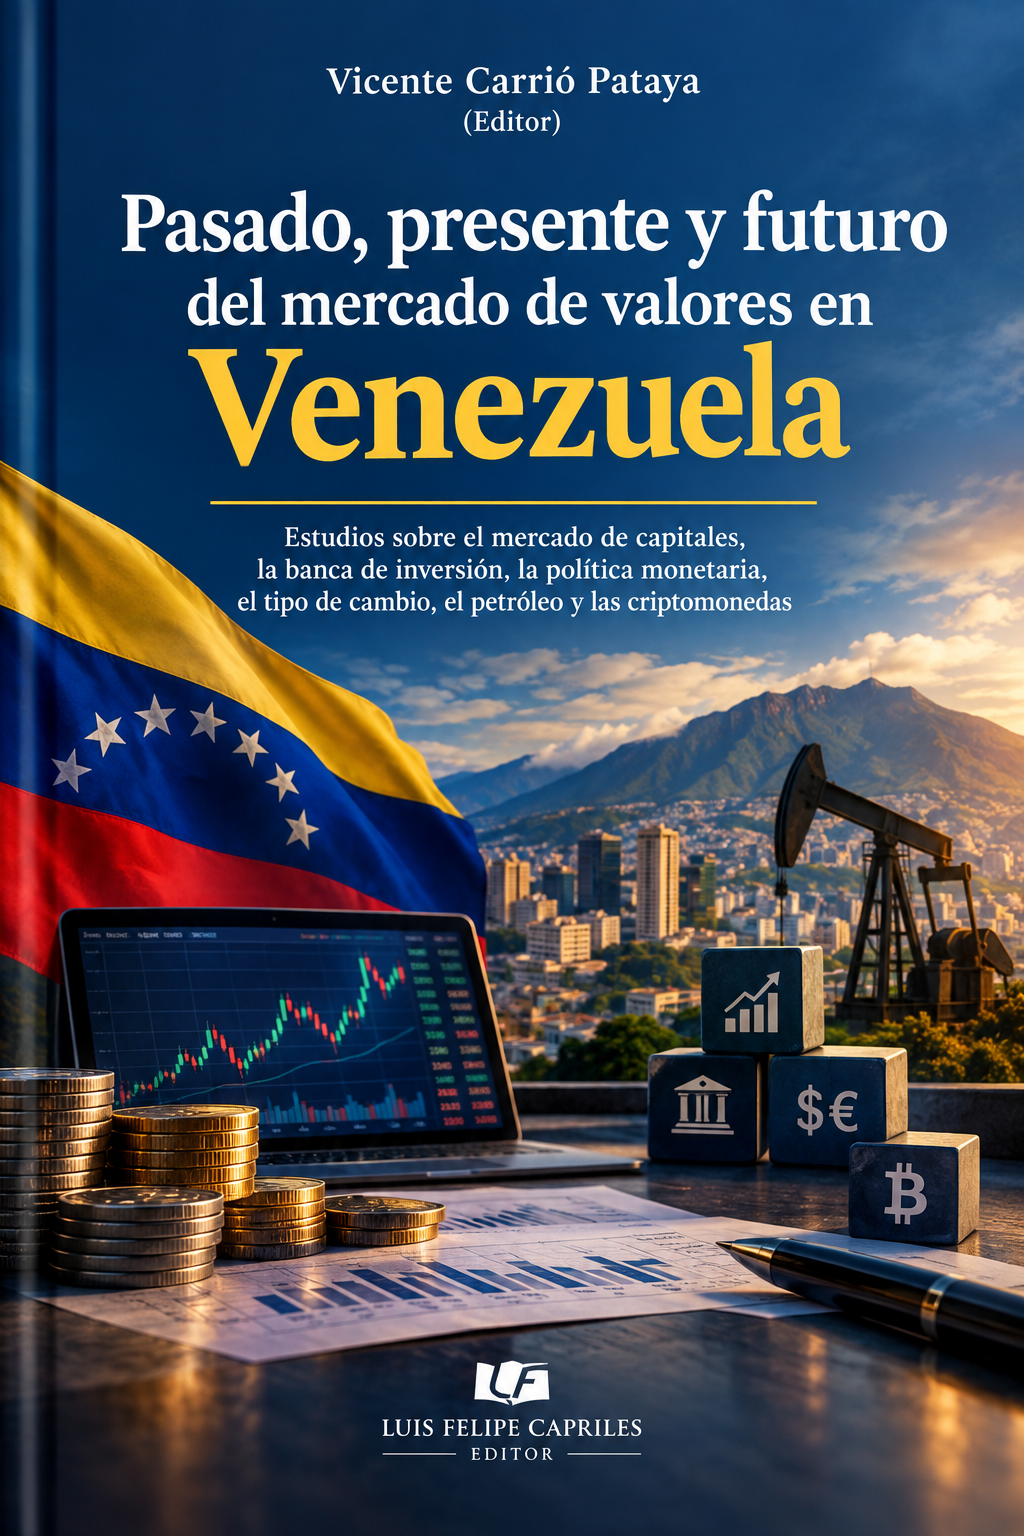
العنوان: الماضي والحاضر والمستقبل لسوق الأوراق المالية في فنزويلا
المؤلف: فيسنتي كاريو باتايا محررًا ومشرفًا على الإصدار مع مجموعة من الباحثين والمتخصصين
دار النشر: لويس فيليبي كابريليس إديتور
بلد النشر: فنزويلا
الطبعة: الأولى
سنة النشر: 2022
عدد الصفحات: 381 صفحة
رقم الإيداع: غير متاح
ISBN: 9789801830184








