
تمهيد:
كل كتاب يبدأ من سؤال، وينتهي غالباً بأسئلة أكبر، وبين البداية والنهاية رحلة فكرية يصوغها مؤلف، ويعيد اكتشافها كل قارئ بطريقته الخاصة.
هذه الصفحات ليست اختصاراً للكتاب، ولا محاولة لاستبدال قراءته، وإنما قراءة صحفية تحليلية تعيد تقديم أفكاره بلغة جديدة، وتناقشها في سياقها، وتربطها بالواقع، وتفتح باباً للتأمل أكثر مما تقدم أحكاماً نهائية، وهنا لا نقرأ الكلمات فقط، بل نقرأ ما وراءها.
الاستثمار حين لا تكفي القوائم المالية
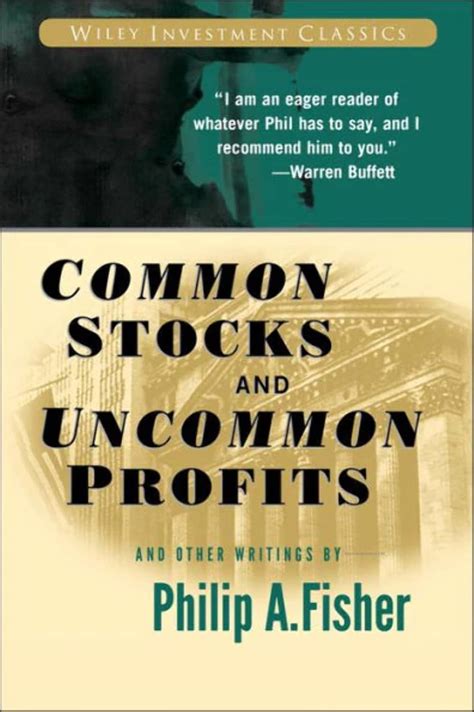
يعد كتاب Common Stocks and Uncommon Profits and Other Writings أو أسهم عادية وأرباح غير عادية لفيليب فيشر من كلاسيكيات الاستثمار طويل الأجل، لأنه لا ينظر إلى السهم كرقم يتحرك على الشاشة فقط، بل كباب لفهم شركة حقيقية وإدارة حقيقية ومنتجات وأسواق وقدرة على النمو.
الفكرة التي يقوم عليها الكتاب
ينطلق فيشر من سؤال مختلف عن السؤال التقليدي في الاستثمار، فهو لا يكتفي بأن يسأل هل السهم رخيص أم غال، بل يسأل هل الشركة نفسها قادرة على النمو لسنوات طويلة، وهل إدارتها أمينة وذكية، وهل منتجاتها تملك سوقا قابلا للاتساع، وهل تستطيع الحفاظ على هوامش ربحها في مواجهة المنافسة.
بهذا المعنى يقف الكتاب في منطقة مهمة بين التحليل المالي والتحليل النوعي، فهو لا يهمل الأرقام، لكنه يرفض أن تكون الأرقام وحدها كافية، لأن الشركة الممتازة لا تظهر فقط في الميزانية، بل تظهر أيضا في ثقافتها وإدارتها وسمعتها وقدرتها على الابتكار.
طريقة السؤال قبل قرار الشراء
أشهر ما يقدمه الكتاب هو منهج البحث العميق قبل شراء الأسهم، وضمن محتويات النسخة المعتمدة يظهر فصل What Scuttlebutt Can Do وفصل What to Buy The Fifteen Points to Look for in a Common Stock، وهما يعبران عن جوهر طريقة فيشر في جمع المعلومات من أطراف متعددة وفحص الشركة من زوايا لا تظهر كلها في التقارير الرسمية وحدها.
فكرة Scuttlebutt تقوم على أن المستثمر لا يكتفي بما تقوله الشركة عن نفسها، بل يحاول فهمها من خلال العملاء والموردين والمنافسين والموظفين والخبراء، لأن الحقيقة الاستثمارية لا توجد دائما في إعلان الشركة، بل قد تظهر في طريقة تعاملها مع السوق وفي ثقة من يعملون معها أو يشترون منها.
الشركة الجيدة قبل السعر الجيد
لا يعني منهج فيشر تجاهل السعر، لكنه يجعل جودة الشركة في مركز القرار، فالسهم قد يبدو رخيصا لأنه ينتمي إلى شركة ضعيفة أو بلا مستقبل واضح، وقد يبدو مرتفعا لأن السوق يرى أمام الشركة سنوات طويلة من النمو.
الرسالة هنا أن المستثمر طويل الأجل لا يبحث فقط عن صفقة عابرة، بل عن شركة تستطيع تحويل الوقت إلى قيمة، ولذلك يصبح السؤال عن البحث والتطوير والقيادة والقدرة الإنتاجية والمبيعات وهوامش الربح أهم من السؤال السريع عن حركة السعر في أسبوع أو شهر.
الإدارة كأصل غير ظاهر
يعطي فيشر للإدارة مكانة كبيرة، لأن الإدارة الجيدة تستطيع أن تحول الفرصة إلى نمو، بينما الإدارة الضعيفة قد تهدر حتى المنتجات الجيدة والأسواق الواعدة.
الكتاب يدفع القارئ إلى النظر في نزاهة الإدارة وطريقة تواصلها مع المساهمين وقدرتها على التفكير طويل الأجل، لأن المستثمر في النهاية لا يشتري أصولا صامتة فقط، بل يشارك فريقا إداريا يقرر كيف يستخدم المال والوقت والفرص.
متى تبيع ومتى لا تبيع؟
من أهم فصول الكتاب فصل When to Sell And When Not To، وهو عنوان يكشف أن فيشر لا يرى البيع قرارا آليا بمجرد تحقق ربح سريع، بل قرارا يحتاج إلى فهم ما إذا كانت الفرضية الاستثمارية الأصلية ما زالت قائمة أم لا.
المعنى الأعمق أن الربح السريع قد يغري المستثمر بالخروج المبكر من شركة ما زالت في بداية طريق طويل، كما أن التمسك الأعمى قد يجعله يبقى في شركة فقدت أسباب قوتها، ولذلك يحتاج المستثمر إلى عقل هادئ يراجع السبب الحقيقي للامتلاك لا حركة السعر وحدها.
الأرباح الموزعة ليست كل الحكاية
يناقش الكتاب أيضًا مسألة التوزيعات النقدية في فصل «The Hullabaloo about Dividends»، وهو ما يعكس اهتمام فيليب فيشر بالفارق بين الشركة التي توزع جزءًا كبيرًا من أرباحها اليوم، والشركة التي تعيد استثمار هذه الأرباح بما قد يدعم نموًا أكبر في المستقبل.
هذه الفكرة لا تجعل التوزيعات شيئا سيئا في ذاتها، لكنها تدعو إلى سؤال مهم، هل الأفضل أن يحصل المستثمر على نقد فوري أم أن تحتفظ الشركة بجزء من الأرباح إذا كانت قادرة على توظيفه بعائد مرتفع في المستقبل.
المستثمر المحافظ ينام هادئًا
تضم النسخة المعتمدة كذلك جزءًا بعنوان «Conservative Investors Sleep Well»، وتبرز فيه فكرة أن الاستثمار المحافظ لا يعني الابتعاد عن الأسهم أو تجنب المخاطرة تمامًا، بل يعني امتلاك شركات قوية بعد دراسة متأنية، وبأفق استثماري طويل، مع فهم عميق لعوامل الجودة التي تدعم قدرتها على الاستمرار والنمو.
التحفظ هنا ليس الابتعاد عن المخاطرة تماما، بل معرفة نوع المخاطرة التي يقبلها المستثمر، والتمييز بين شركة تهتز مؤقتا بسبب السوق وشركة تحمل ضعفا حقيقيا في نموذجها أو إدارتها أو قدرتها التنافسية.
فلسفة استثمار لا وصفة سريعة
يتضمن الكتاب جزءا ثالثا بعنوان Developing an Investment Philosophy، وهذا العنوان مهم لأنه يذكر القارئ بأن الاستثمار ليس مجموعة نصائح منفصلة، بل طريقة تفكير تتكون مع الخبرة والخطأ والتعلم والقدرة على الصبر.
فيشر لا يقدم للقارئ قائمة أسهم، بل يقدم طريقة نظر، وهذه الطريقة تقوم على البحث الواسع والاختيار المحدود والصبر على الشركة الجيدة ما دامت أسباب الجودة قائمة، وهي رؤية مختلفة عن المضاربة السريعة التي تجعل السوق مكانا للانفعال أكثر مما هو مكان للفهم.
ما يميز الكتاب وما يمكن مناقشته
قوة Common Stocks and Uncommon Profits أنه يوسع معنى التحليل الاستثماري، فلا يجعل المستثمر أسير الأرقام وحدها، بل يدعوه إلى فهم الشركة ككائن حي له إدارة وثقافة وسوق ومنتج ومنافسون، وتذكر صفحة Wiley أن فيشر يعد من رواد نظرية الاستثمار الحديثة وأن مبادئه درست واستخدمت بواسطة كثير من المتخصصين في التمويل المعاصر، كما تشير إلى أن النسخة المحدثة تضم مقدمة وتمهيدا موسعين من ابنه كين فيشر Wiley-VCH.
ويمكن مناقشة أن منهج فيشر يحتاج إلى وقت وخبرة وقدرة على الوصول إلى معلومات نوعية، وهي أمور قد لا تكون سهلة لكل مستثمر فردي، كما أن التركيز على الشركات الممتازة لا يعفي القارئ من خطر المبالغة في السعر أو الوقوع في ثقة زائدة تجاه قصة نمو تبدو جميلة لكنها لا تتحقق.
عندما تنتهي قراءة أسهم عادية وأرباح غير عادية يبقى في الذهن أن الاستثمار الجيد لا يبدأ من السؤال عن السهم وحده، بل من السؤال عن الشركة التي تقف خلفه.
والرسالة الأهم أن الأرباح غير العادية لا تأتي غالبا من حركة عابرة في السوق، بل من فهم غير عادي لشركة عادية في ظاهرها، ومن صبر طويل على جودة حقيقية حين يثبت البحث أنها تستحق هذا الصبر.
الكلمة الأخيرة
عندما تُطوى الصفحة الأخيرة، لا تنتهي الرحلة، بل تبدأ مرحلة جديدة؛ إذ ينتقل الكتاب من يد المؤلف إلى عقل القارئ، وهناك فقط تبدأ الأفكار في اختبار قيمتها الحقيقية.
وقد سعت هذه القراءة إلى تقديم رؤية مستقلة لمحتوى الكتاب، عبر إعادة صياغة الأفكار وتحليلها ومناقشتها بلغة صحفية معاصرة، دون إعادة إنتاج للنص الأصلي أو الاكتفاء بسرده، ويبقى الكتاب في صورته الكاملة هو المرجع الأصيل لفكر مؤلفه.
حقوق النشر
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه.
وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.
البطاقة التعريفية للكتاب
العنوان: Common Stocks and Uncommon Profits and Other Writings
المؤلف: Philip A Fisher، مع مقدمة وتمهيد من Kenneth L Fisher في النسخة المحدثة
دار النشر: John Wiley & Sons
بلد النشر: الولايات المتحدة الأمريكية، مع ظهور New York وChichester في بعض الفهارس المكتبية
الطبعة: الطبعة الثانية 2nd Edition ضمن سلسلة Wiley Investment Classics
سنة النشر: 2003، مع الإشارة إلى أن العمل الأصلي صدر لأول مرة عام 1958 Wiley-VCH
عدد الصفحات: 320 صفحة بحسب Wiley
ISBN: 9780471445500