

تمهيد
كل كتاب يبدأ من سؤال، وينتهي غالبًا بأسئلة أكبر، وبين البداية والنهاية رحلة فكرية يصوغها مؤلف، ويعيد اكتشافها كل قارئ بطريقته الخاصة.
هذه الصفحات ليست اختصارًا للكتاب، ولا محاولة لاستبدال قراءته، وإنما قراءة صحفية تحليلية تعيد تقديم أفكاره بلغة جديدة، وتناقشها في سياقها، وتربطها بالواقع، وتفتح بابًا للتأمل أكثر مما تقدم أحكامًا نهائية، وهنا لا نقرأ الكلمات فقط، بل نقرأ ما وراءها.
نبذة عن الكتاب
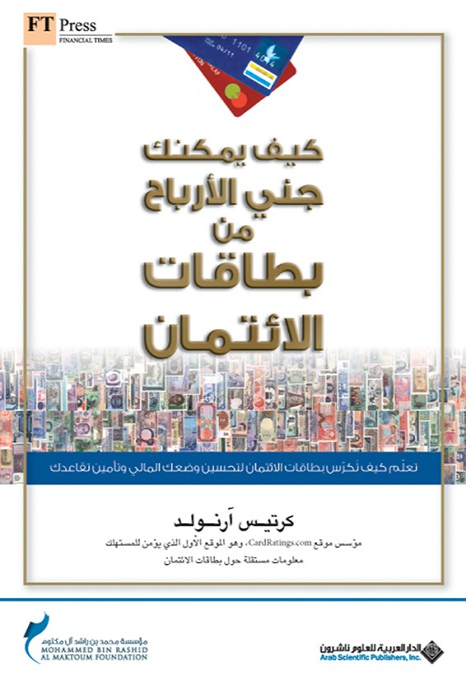
يقدم كتاب «كيف يمكنك جني الأرباح من بطاقات الائتمان» للمؤلف كرتيس آرنولد رؤية مختلفة لطريقة التعامل مع بطاقات الائتمان، فبدلًا من النظر إليها باعتبارها وسيلة تؤدي بالضرورة إلى الديون، يحاول الكاتب أن يشرح كيف يمكن للمستهلك أن يستخدمها بذكاء لتحقيق بعض المنافع المالية، بشرط أن يعرف قواعد اللعبة ويتعامل معها بحذر.
وتقوم الفكرة الأساسية للكتاب على أن بطاقات الائتمان يمكن أن تكون أداة مالية مفيدة أو مصدرًا للديون، والفرق بين الحالتين يكمن في طريقة استخدامها. فالشركات والبنوك تقدم عروضًا ومكافآت وخصومات وأميال سفر واستردادًا نقديًا وغيرها من الحوافز لجذب العملاء، لكن هذه المزايا قد تتحول إلى تكلفة مرتفعة إذا لم ينتبه المستخدم إلى أسعار الفائدة والرسوم ومواعيد السداد وشروط البطاقة.
ماذا يريد الكاتب؟
يريد كرتيس آرنولد أن يغير الطريقة التقليدية التي ينظر بها المستهلك إلى بطاقة الائتمان، فالبطاقة في حد ذاتها ليست عدوًا، وإنما المشكلة تبدأ عندما يستخدمها الشخص دون فهم شروطها أو ينفق أكثر مما يستطيع سداده.
ويحاول الكاتب تعليم القارئ كيفية الاستفادة من المنافسة بين شركات بطاقات الائتمان، من خلال اختيار البطاقة المناسبة، والاستفادة من برامج المكافآت، والتفاوض على أسعار فائدة أفضل، واستخدام تحويلات الرصيد عندما تكون مناسبة، مع الحفاظ في الوقت نفسه على سجل ائتماني جيد، وبمعنى آخر، يريد الكتاب أن يجعل المستخدم أكثر وعيًا وأقل تعرضًا للاستغلال المالي.
لماذا كُتب هذا الكتاب؟
كتب الكتاب لأن بطاقات الائتمان أصبحت جزءًا مهمًا من الحياة المالية، بينما لا يعرف كثير من المستخدمين التفاصيل التي تحكم استخدامها.
ويرى الكاتب أن الشركات تنفق أموالًا ضخمة لجذب العملاء من خلال العروض والمكافآت، لكن المستهلك قد يخسر قيمة هذه المزايا إذا وقع في الفوائد المرتفعة أو الغرامات أو الرسوم.
ولهذا يركز الكتاب على ضرورة قراءة الشروط الدقيقة للبطاقة قبل استخدامها، وفهم سعر الفائدة، والرسوم السنوية، ودورات الفوترة، ومواعيد السداد، وغيرها من التفاصيل التي قد تبدو صغيرة لكنها تؤثر بصورة كبيرة في التكلفة النهائية.
يلخص هذا الكتاب عدة أمور:
أولًا: اختيار بطاقة الائتمان المناسبة
لا توجد بطاقة واحدة مناسبة للجميع، فالاختيار يجب أن يرتبط باحتياجات المستخدم وطريقة إنفاقه، وما إذا كان يبحث عن استرداد نقدي، أو أميال سفر، أو فترة فائدة منخفضة، أو مزايا أخرى.
ويؤكد الكاتب أن الحصول على بطاقة لمجرد وجود عرض جذاب قد يكون قرارًا غير جيد إذا كانت الرسوم أو الفوائد المرتبطة بها مرتفعة.
ثانيًا: فهم شروط البطاقة
من أهم الدروس التي يقدمها الكتاب ضرورة قراءة التفاصيل قبل التوقيع أو الاستخدام.
فالفائدة ليست العنصر الوحيد الذي يجب النظر إليه؛ هناك أيضًا الرسوم، والغرامات، وشروط المكافآت، وطريقة احتساب الفائدة، ومواعيد السداد.
والقارئ الواعي هو الذي يعرف تكلفة البطاقة قبل أن يبدأ في استخدامها.
ثالثًا: الاستفادة من المكافآت
يوضح الكاتب أن المنافسة بين شركات البطاقات يمكن أن تعمل لصالح المستهلك إذا أحسن استغلالها.
فبعض البطاقات تقدم استردادًا نقديًا على المشتريات، وأخرى تقدم أميال سفر أو مكافآت وخصومات مختلفة، ويمكن للمستخدم الاستفادة من هذه البرامج إذا كان ينفق في الأساس على احتياجاته المعتادة، ثم يسدد مستحقاته في موعدها.
لكن الفكرة المهمة هنا هي أن المكافأة لا تصبح مكسبًا حقيقيًا إذا دفعت مقابلها فوائد ورسومًا أكبر من قيمتها.
رابعًا: تجنب الوقوع في الديون
هذه النقطة تمثل الجانب التحذيري في الكتاب. فالاستفادة من بطاقة الائتمان لا تعني الإنفاق بلا حدود.
ويحذر الكاتب من الاعتماد المستمر على الحد الأدنى للسداد، لأن ذلك قد يؤدي إلى استمرار الدين لفترة طويلة وزيادة تكلفة الفوائد.
كما يشجع على التعامل مع البطاقة باعتبارها وسيلة دفع وليست أموالًا إضافية، أي ألا يشتري الشخص شيئًا بالبطاقة إلا إذا كان قادرًا على تحمل تكلفته.
خامسًا: استخدام تحويل الرصيد بحذر
يناقش الكتاب استراتيجية تحويل الرصيد، وهي إحدى الأدوات التي يمكن استخدامها في بعض الحالات لتقليل تكلفة الديون، خصوصًا عندما توفر بطاقة جديدة فترة فائدة منخفضة أو دون فائدة وفق شروط محددة.
لكن الاستفادة من هذه الاستراتيجية تحتاج إلى حساب دقيق للرسوم والفترة الزمنية وشروط العرض، حتى لا يتحول الحل المؤقت إلى دين جديد.
سادسًا: بناء سجل ائتماني جيد
لا تقتصر أهمية بطاقة الائتمان على عمليات الشراء والمكافآت؛ إذ يمكن للاستخدام المسؤول أن يساعد في بناء سجل ائتماني أفضل.
والسجل الائتماني الجيد يمكن أن يكون مهمًا عند الحصول على تمويل أو قرض، ولذلك يربط الكاتب بين الإدارة الجيدة للبطاقة وبين الصورة المالية العامة للشخص.
سابعًا: التفاوض بدلًا من الاستسلام للشروط
من الأفكار العملية في الكتاب أن المستهلك ليس مضطرًا دائمًا إلى قبول كل الشروط كما هي، فمعرفة البدائل والعروض المنافسة يمكن أن تمنح العميل مساحة أكبر للتفاوض، خاصة فيما يتعلق بأسعار الفائدة.
وهنا يتحول المستهلك من مجرد متلقٍ للعرض إلى شخص يستطيع المقارنة والاختيار والمطالبة بشروط أفضل.
لمن يناسب هذا الكتاب؟
يناسب الكتاب كل شخص يستخدم بطاقات الائتمان أو يفكر في الحصول عليها، خصوصًا الأشخاص الذين يريدون فهم كيفية إدارة البطاقة بطريقة أكثر ذكاءً.
كما يمكن أن يكون مفيدًا لمن يرغب في تحسين سجله الائتماني، أو الاستفادة من برامج المكافآت، أو تقليل تكلفة الفوائد، أو فهم آليات تحويل الرصيد.
ويهم كذلك الشباب الذين يبدأون حياتهم المالية؛ لأن التعامل المبكر مع الائتمان بصورة صحيحة يمكن أن يساعدهم على تجنب أخطاء مالية مكلفة.
مميزات الكتاب:
من أبرز مميزات الكتاب أنه لا يقدم بطاقات الائتمان باعتبارها شرًا مطلقًا أو حلًا سحريًا، وإنما يتعامل معها كأداة تحتاج إلى معرفة وانضباط.
كما يتميز بطابعه العملي؛ فهو يناقش موضوعات مثل اختيار البطاقة، قراءة الشروط، المكافآت، أسعار الفائدة، تحويل الرصيد، وتجنب الديون.
وتظهر أهمية الكتاب بصورة خاصة في محاولته تعليم القارئ أن المعرفة المالية نفسها يمكن أن توفر المال، ففهم الشروط والمقارنة بين البطاقات والتخطيط للسداد قد يكون أكثر أهمية من قيمة المكافأة التي تقدمها البطاقة.
قراءة صحفية…
يمكن قراءة كتاب «كيف يمكنك جني الأرباح من بطاقات الائتمان» باعتباره كتابًا عن الوعي المالي قبل أن يكون كتابًا عن بطاقات الائتمان.
فالعنوان قد يوحي للقارئ بأن الكتاب يقدم طريقة سهلة لكسب المال، لكن الفكرة الأعمق مختلفة، فالكاتب لا يقول إن بطاقة الائتمان ماكينة لصناعة الأموال، وإنما يوضح كيف يمكن للمستخدم أن يستفيد من النظام المالي بدلًا من أن يصبح ضحية له.
فالخصم والاسترداد النقدي وأميال السفر والعروض الخاصة لا تعني بالضرورة أن المستهلك حقق مكسبًا. المكسب الحقيقي يبدأ عندما تكون قيمة المزايا أكبر من تكلفة استخدامها، وعندما يظل المستخدم قادرًا على سداد مستحقاته دون الوقوع في فوائد وديون متراكمة.
ومن هنا تأتي أهمية الرسالة الأساسية للكتاب: لا تجعل بطاقة الائتمان تقود قراراتك المالية، بل اجعل أنت من يقودها.
فالوعي بمواعيد السداد، وفهم الفائدة، ومقارنة العروض، واختيار البطاقة التي تناسب الاحتياجات الفعلية، كلها أمور يمكن أن تحول البطاقة من مصدر ضغط مالي إلى أداة أكثر فاعلية في إدارة النفقات.
يقدم كرتيس آرنولد للقارئ قاعدة بسيطة لكنها شديدة الأهمية: بطاقة الائتمان لا تحقق لك الربح لمجرد استخدامها، وإنما تستفيد منها عندما تعرف كيف تستخدمها، ومتى تستخدمها، ومتى تتوقف عن استخدامها.
وهكذا يضع الكتاب مسؤولية القرار المالي في يد المستهلك نفسه، مؤكدًا أن أفضل وسيلة للاستفادة من بطاقات الائتمان ليست زيادة الإنفاق، وإنما زيادة الوعي والسيطرة على الإنفاق والاستفادة من المزايا دون دفع ثمن أكبر منها.
حقوق النشر
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه. وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.
البطاقة التعريفية للكتاب
العنوان: كيف يمكنك جني الأرباح من بطاقات الائتمان
المؤلف: كرتيس آرنولد (Curtis Arnold)
المترجم: غير متوفر لديّ بشكل مؤكد للطبعة العربية
دار النشر: الدار العربية للعلوم ناشرون
بلد النشر: لبنان
الطبعة: الطبعة الأولى
سنة النشر: 2009
عدد الصفحات: 389 صفحة
رقم الإيداع: غير متوفر في الفهارس التي أمكن التحقق منها
ISBN: 9789953875873
التصنيف: المال والأعمال / الثقافة المالية / بطاقات الائتمان








