

تلخيص: سارة محمود
افتتاحية ثابتة:
كل كتاب يبدأ من سؤال، وينتهي غالباً بأسئلة أكبر، وبين البداية والنهاية رحلة فكرية يصوغها مؤلف، ويعيد اكتشافها كل قارئ بطريقته الخاصة. هذه الصفحات ليست اختصاراً للكتاب، ولا محاولة لاستبدال قراءته، وإنما قراءة صحفية تحليلية تعيد تقديم أفكاره بلغة جديدة، وتناقشها في سياقها، وتربطها بالواقع، وتفتح باباً للتأمل أكثر مما تقدم أحكاماً نهائية، وهنا لا نقرأ الكلمات فقط، بل نقرأ ما وراءها.
الفكرة الرئيسية:
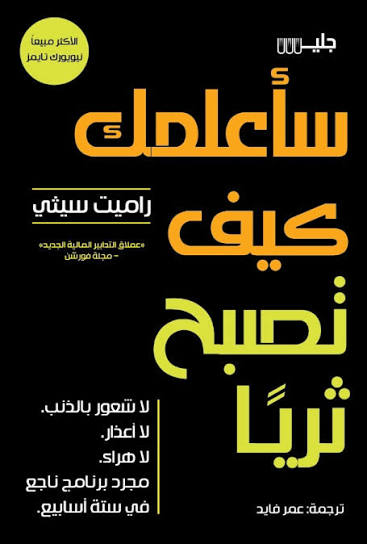
يقدم كتاب «سأعلمك كيف تصبح ثريًا» رؤية عملية لإدارة المال وبناء حياة مالية أكثر استقراراً، بعيداً عن فكرة الثراء السريع أو البحث عن حلول سحرية. ويركز راميت سيتي على بناء نظام مالي قابل للاستمرار، يبدأ من إدارة الإنفاق والادخار، ويمر بالاستثمار والديون والحسابات المالية، وينتهي بفكرة أوسع تتمثل في استخدام المال لتحقيق الحياة التي يريدها الإنسان.
لماذا كُتب هذا الكتاب؟
ينطلق الكتاب من ملاحظة أن كثيراً من الناس يعرفون أن عليهم الادخار والاستثمار وإدارة نفقاتهم، لكنهم لا يمتلكون نظاماً واضحاً يحول هذه المعرفة إلى سلوك مستمر. لذلك يحاول المؤلف تقديم منهج عملي يساعد القارئ على التخلص من الفوضى المالية، واتخاذ قرارات تلقائية ومدروسة بدلاً من الاعتماد على الإرادة وحدها في كل مرة.
أهم الأفكار فى الكتاب:
الفكرة الأولى: الثراء ليس سباقاً نحو المال
يعيد الكتاب تعريف فكرة الثراء بعيداً عن الصورة التقليدية التي تربط النجاح المالي بتكديس أكبر قدر ممكن من الأموال. فالهدف الحقيقي من إدارة المال، وفق هذا التصور، هو الوصول إلى قدر أكبر من الحرية والاختيار والقدرة على الإنفاق على الأشياء التي تحمل قيمة حقيقية بالنسبة للفرد.
الفكرة الثانية: النظام المالي أهم من قوة الإرادة
من الأفكار الأساسية في الكتاب أن الاعتماد على الإرادة وحدها لإدارة المال قد لا يكون كافياً. لذلك يقترح المؤلف بناء نظام مالي يجعل الادخار والاستثمار ودفع الالتزامات تتم بصورة منتظمة وتلقائية، بحيث تصبح القرارات المالية الجيدة جزءاً من الروتين بدلاً من أن تكون معركة يومية مع الرغبات.
الفكرة الثالثة: الإنفاق الواعي أفضل من الحرمان
لا يدعو الكتاب إلى التخلي عن كل مظاهر المتعة أو تحويل الحياة إلى عملية تقشف مستمرة، وإنما يدعو إلى معرفة الأشياء التي تستحق أن ينفق الإنسان عليها أمواله، وفي المقابل تقليل الإنفاق على الأشياء التي لا تحمل قيمة حقيقية بالنسبة إليه. وهنا يتحول السؤال من «كيف أنفق أقل؟» إلى «على ماذا أريد أن أنفق؟».
الفكرة الرابعة: الادخار يحتاج إلى هدف واضح
الادخار في الكتاب ليس مجرد الاحتفاظ بجزء من الدخل، وإنما أداة لتحقيق أهداف محددة مثل تكوين احتياطي مالي، أو الاستعداد للنفقات الكبيرة، أو تحقيق قدر من الاستقلال المالي. وكلما ارتبط الادخار بهدف واضح أصبح أكثر قابلية للاستمرار.
الفكرة الخامسة: الاستثمار طويل الأجل جزء أساسي من بناء الثروة
يركز الكتاب على أهمية الاستثمار المنتظم على المدى الطويل، والاستفادة من قوة التراكم مع مرور الوقت. فبدلاً من محاولة التنبؤ بكل حركة في الأسواق، يركز المنهج على بناء استراتيجية استثمارية واضحة والالتزام بها لفترة طويلة، مع فهم المخاطر قبل اتخاذ القرار.
الفكرة السادسة: التخلص من الديون مرتفعة التكلفة أولوية
يناقش الكتاب تأثير الديون، خصوصاً عندما تكون مصحوبة بتكاليف وفوائد مرتفعة، على قدرة الفرد على بناء ثروته. فجزء من تحسين الوضع المالي يبدأ من السيطرة على الديون وتقليل تكلفتها، ثم توجيه الموارد التي كانت تذهب إليها نحو الادخار والاستثمار.
الفكرة السابعة: زيادة الدخل لا تقل أهمية عن تقليل المصروفات
لا يحصر الكتاب الحل المالي في خفض الإنفاق، وإنما يعطي أهمية لرفع القدرة على تحقيق الدخل. فتطوير المهارات، وتحسين المسار المهني، والتفاوض على الأجر، والبحث عن مصادر دخل إضافية، كلها أدوات يمكن أن توسع المساحة المالية للفرد بصورة أكبر من الاعتماد على تقليل النفقات وحده.
الفكرة الثامنة: الأتمتة تجعل القرارات المالية أكثر سهولة
يقترح المؤلف الاعتماد على التحويلات والعمليات التلقائية لتوزيع الأموال بين النفقات والادخار والاستثمار، لأن النظام التلقائي يقلل الحاجة إلى اتخاذ القرار في كل مرة. وبذلك يصبح الالتزام بالخطة المالية أكثر سهولة وأقل تأثراً بالمزاج والاندفاع.
الفكرة التاسعة: المال وسيلة لتحقيق حياة أفضل
لا ينظر الكتاب إلى المال باعتباره الغاية النهائية، بل كوسيلة تمنح الإنسان مساحة أكبر للاختيار. ولذلك فإن النجاح المالي لا يقاس فقط بحجم الحساب البنكي، وإنما بقدرة الإنسان على استخدام موارده لتحقيق أولوياته والاستعداد للمستقبل وتقليل الضغوط المالية.
الفكرة العاشرة: الخطة المالية يجب أن تناسب صاحبها
لا يقدم الكتاب فكرة واحدة تصلح للجميع في كل التفاصيل، بل يشجع على بناء نظام مالي يتناسب مع الدخل والأهداف والأولويات الشخصية. فالخطة الناجحة ليست الأكثر تعقيداً، وإنما التي يستطيع صاحبها تطبيقها والاستمرار عليها لسنوات.
خلاصة الكتاب في نقاط:
- الثراء الحقيقي يرتبط بالحرية المالية والقدرة على الاختيار.
- بناء نظام مالي مستمر أكثر فاعلية من الاعتماد على قوة الإرادة وحدها.
- الإنفاق الواعي لا يعني الحرمان، وإنما توجيه المال إلى ما له قيمة حقيقية.
- الادخار يصبح أكثر فاعلية عندما يرتبط بأهداف واضحة.
- الاستثمار طويل الأجل يمكن أن يكون أداة أساسية لبناء الثروة.
- السيطرة على الديون مرتفعة التكلفة تساعد على تحسين الوضع المالي.
- زيادة الدخل قد تكون أكثر تأثيراً من خفض النفقات وحده.
- الأتمتة تساعد على جعل الادخار والاستثمار عادات مالية منتظمة.
- المال وسيلة لبناء حياة أكثر استقراراً وحرية، وليس هدفاً نهائياً.
- أفضل خطة مالية هي التي تتناسب مع ظروف الإنسان ويمكنه الاستمرار عليها.
لمن يناسب هذا الكتاب؟
يناسب الكتاب الشباب والموظفين وأصحاب الدخول المختلفة ممن يرغبون في تنظيم حياتهم المالية وبناء عادات أفضل في الادخار والاستثمار. كما يناسب الأشخاص الذين يعرفون المبادئ الأساسية لإدارة المال، لكنهم يجدون صعوبة في تحويل المعرفة إلى نظام عملي مستمر. وقد يكون مفيداً أيضاً لمن يريد إعادة ترتيب علاقته بالإنفاق والادخار والاستثمار بعيداً عن التعقيد المالي.
نقاط القوة:
من أبرز نقاط قوة الكتاب أنه يحاول تحويل الإدارة المالية من مجموعة من النصائح النظرية إلى نظام عملي يمكن تطبيقه على مراحل. كما أن تركيزه على السلوك والعادات والأتمتة يجعله قريباً من المشكلات التي يواجهها الناس في حياتهم اليومية، بدلاً من التركيز على الحسابات المالية المعقدة وحدها.
نقاط الضعف إن وجدت:
قد يرى بعض القراء أن بعض المقترحات مرتبطة بدرجة كبيرة بالبيئة المالية الأمريكية، خصوصاً ما يتعلق بأنظمة البنوك والبطاقات والحسابات والاستثمار والضرائب، وهو ما يعني أن القارئ العربي يحتاج إلى تكييف بعض التطبيقات مع القوانين والمنتجات المالية المتاحة في بلده. كما أن بساطة أسلوب الكتاب قد تجعل بعض الأفكار مألوفة للقارئ الذي يمتلك معرفة متقدمة في التخطيط المالي والاستثمار.
ملاحظات يمكن مناقشتها:
يطرح الكتاب سؤالاً مهماً حول العلاقة بين الانضباط المالي وجودة الحياة. فهل الوصول إلى الاستقرار المالي يعني بالضرورة تقليل الإنفاق؟ أم أن المشكلة الحقيقية تكمن في الإنفاق غير المتوافق مع أولويات الإنسان؟ كما يمكن مناقشة مدى قدرة الاستثمار طويل الأجل على تحقيق أهداف الأفراد في ظل اختلاف الأسواق والتضخم والدخل والمخاطر من دولة إلى أخرى، ومدى الحاجة إلى تكييف النصائح العامة مع الواقع الاقتصادي المحلي.
الكلمة الأخيرة:
عندما تُطوى الصفحة الأخيرة، لا تنتهي الرحلة، بل تبدأ مرحلة جديدة؛ إذ ينتقل الكتاب من يد المؤلف إلى عقل القارئ، وهناك فقط تبدأ الأفكار في اختبار قيمتها الحقيقية. وقد سعت هذه القراءة إلى تقديم رؤية مستقلة لمحتوى الكتاب، عبر إعادة صياغة الأفكار وتحليلها ومناقشتها بلغة صحفية معاصرة، دون إعادة إنتاج للنص الأصلي أو الاكتفاء بسرده، ويبقى الكتاب في صورته الكاملة هو المرجع الأصيل لفكر مؤلفه.
حقوق النشر:
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلاً عنه. وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.
البطاقة التعريفية للكتاب: العنوان: سأعلمك كيف تصبح ثريًا — I Will Teach You to Be Rich. المؤلف: راميت سيتي (Ramit Sethi). دار النشر: Workman Publishing. بلد النشر: الولايات المتحدة الأمريكية. الطبعة: الطبعة الثانية. سنة النشر: 2019. عدد الصفحات: 352 صفحة تقريباً، بحسب الطبعة المشار إليها. رقم الإيداع: غير متحقق منه، لكون البيانات المتاحة تخص الطبعة الأمريكية. ISBN: 9781523505746.








