
تمهيد:
كل كتاب يبدأ من سؤال، وينتهي غالباً بأسئلة أكبر، وبين البداية والنهاية رحلة فكرية يصوغها مؤلف، ويعيد اكتشافها كل قارئ بطريقته الخاصة.
هذه الصفحات ليست اختصاراً للكتاب، ولا محاولة لاستبدال قراءته، وإنما قراءة صحفية تحليلية تعيد تقديم أفكاره بلغة جديدة، وتناقشها في سياقها، وتربطها بالواقع، وتفتح باباً للتأمل أكثر مما تقدم أحكاماً نهائية، وهنا لا نقرأ الكلمات فقط، بل نقرأ ما وراءها.
خطوات بناء الثروة
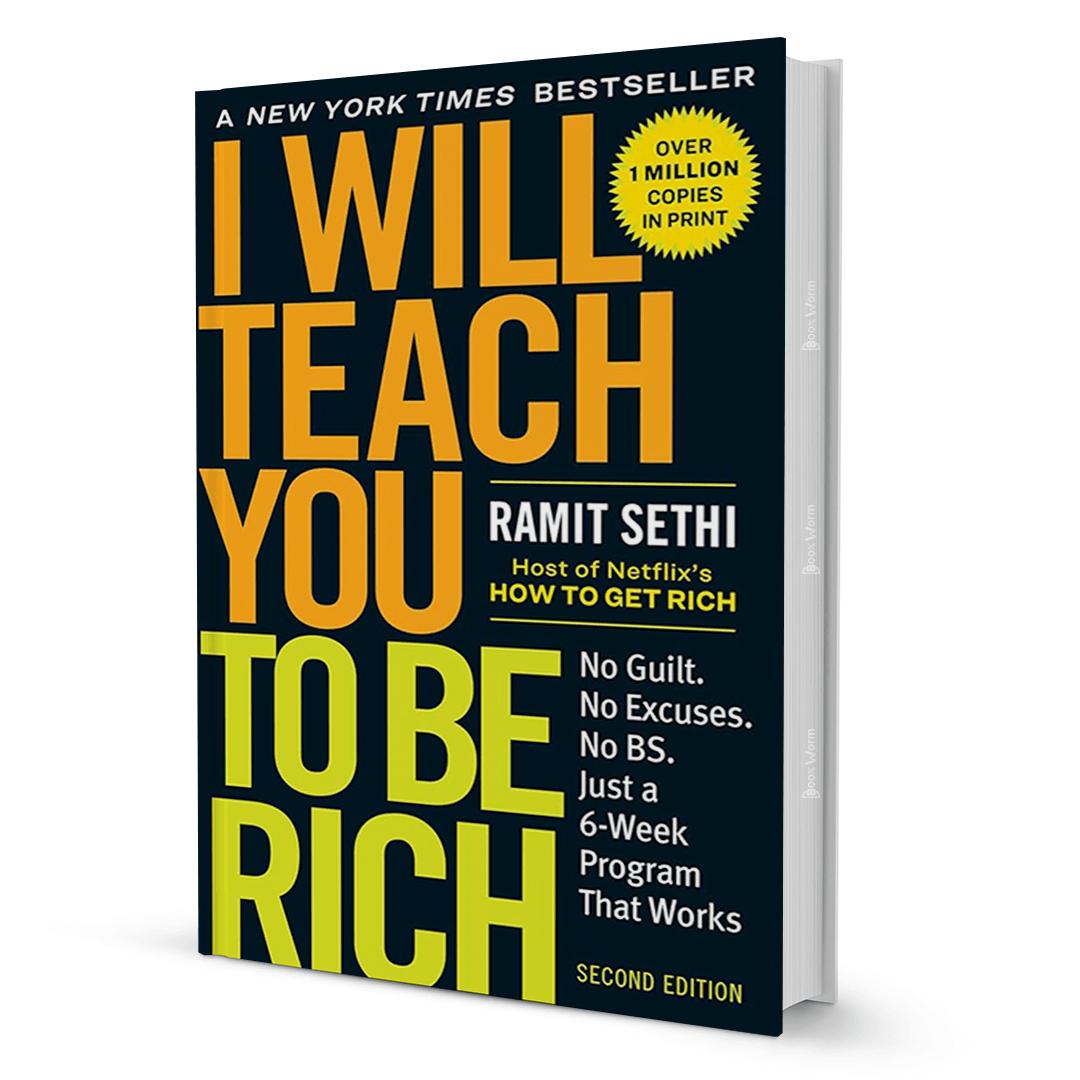
ونجد انه خلال كتاب “سأعلمك كيف تصبح ثريًا – I Will Teach You to Be Rich”، يحاول راميت سيثي نقل إدارة المال من منطقة القلق والتعقيد إلى نظام عملي يمكن تنفيذه بصورة شبه تلقائية.
فبناء الثروة، وفقًا للكتاب، لا يتطلب مراقبة كل جنيه أو دولار يوميًا، وإنما يحتاج إلى تنظيم الدخل، وسداد الديون مرتفعة التكلفة، والادخار والاستثمار تلقائيًا، ثم السماح للشخص بإنفاق المال على الأشياء التي تعني له شيئًا فعلًا.
ينطلق سيثي من ملاحظة أن كثيرًا من النصائح المالية التقليدية تجعل الناس يشعرون بأن إدارة أموالهم مهمة معقدة تتطلب حرمانًا مستمرًا ومتابعة يومية لكل مصروف.
ويرى أن المشكلة ليست في نقص المعلومات فقط، وإنما في غياب نظام واضح؛ لذلك يقدم الكتاب خطة عملية تركز على الأتمتة، وتقليل القرارات اليومية، وتحديد الأولويات المالية مسبقًا.
هل بناء الثروة يعتمد على عادة مالية منتظمة؟
يبدأ الكتاب بفكرة أن المال يجب أن يُدار من خلال نظام لا من خلال ردود الأفعال، فبدل انتظار نهاية الشهر لمعرفة ما تبقى من الدخل، يمكن تحديد مبالغ الادخار والاستثمار وسداد الالتزامات مسبقًا، بحيث تتحرك الأموال تلقائيًا إلى الحسابات المناسبة، وبهذه الطريقة يصبح بناء الثروة عادة مالية منتظمة بدل أن يعتمد على قوة الإرادة.
ويولي سيثي أهمية كبيرة لسداد الديون، خصوصًا الديون مرتفعة الفائدة، فقبل التفكير في تحقيق عوائد استثمارية كبيرة، يجب التخلص من الالتزامات التي تستنزف الدخل، ويقدم في هذا السياق رؤية عملية لترتيب الأولويات المالية بدل محاولة معالجة كل مشكلة في الوقت نفسه.
ومن أهم أفكار الكتاب كذلك الاستثمار طويل الأجل، ولا يشجع سيثي على محاولة توقع حركة الأسواق يوميًا أو البحث عن الأسهم التي سترتفع غدًا، بل يفضل الاستثمار المنتظم والمتنوع ومنخفض التكلفة، كما أن الفكرة الأساسية أن بناء الثروة عملية طويلة، وأن محاولة تحقيق أرباح سريعة قد تؤدي إلى قرارات أكثر خطورة.
كيف نوفر المصروفات ونعمل على تخفيضها؟
كما يناقش الكتاب مفهوم الإنفاق الواعي، فهدف الإدارة المالية ليس منع الإنسان من الاستمتاع بأمواله، وإنما تحديد الأشياء التي تحمل قيمة حقيقية بالنسبة إليه، ثم الإنفاق عليها دون شعور دائم بالذنب، مع تقليل الإنفاق على الأشياء التي لا تعنيه، وبذلك يصبح السؤال ليس «كيف أنفق أقل؟» وإنما «كيف أجعل إنفاقي يعكس ما أريده فعلًا؟».
ويعطي سيثي أهمية أيضًا لزيادة الدخل، فهناك حد لما يمكن توفيره من خفض المصروفات، بينما يمكن للدخل أن ينمو من خلال تطوير المهارات، والتفاوض على الراتب أو بناء مصادر دخل إضافية؛ لذلك فإن إدارة المال ليست عملية تقشف فقط، بل مزيج من التحكم في الإنفاق وزيادة القدرة على الكسب.
ويركز الكتاب كذلك على تبسيط القرارات المالية، فكلما زاد عدد القرارات التي يحتاج الشخص إلى اتخاذها باستمرار، زادت احتمالات التراجع؛ لذلك تصبح الأتمتة وسيلة لحماية الخطة المالية من التقلبات المزاجية والانشغال اليومي.
لكن بعض أفكار الكتاب مرتبطة بالنظام المالي الأمريكي، خصوصًا فيما يتعلق بأنواع الحسابات والاستثمارات والبطاقات الائتمانية؛ لذلك يحتاج القارئ في الدول الأخرى إلى ترجمة المبادئ إلى أدوات مالية متاحة في بلده، بدل تطبيق التفاصيل حرفيًا.
أبرز النقاط التي تلخص الكتاب
- ضع نظامًا واضحًا لإدارة دخلك.
- اجعل الادخار والاستثمار تلقائيين.
- تخلص من الديون مرتفعة التكلفة.
- لا تجعل إدارة المال تعتمد على قوة الإرادة.
- استثمر على المدى الطويل.
- قلل الرسوم والتكاليف الاستثمارية قدر الإمكان.
- أنفق بسخاء على ما يمثل قيمة حقيقية لك.
- خفّض الإنفاق الذي لا يضيف قيمة.
- اعمل على زيادة دخلك إلى جانب خفض المصروفات.
- اجعل النظام المالي يعمل لصالحك حتى عندما تكون مشغولًا.
لمن يناسب هذا الكتاب؟
يناسب الكتاب الشباب والموظفين وكل من يريد إنشاء نظام شخصي لإدارة المال دون الدخول في تعقيدات مالية كبيرة. كما يفيد من يعرف المبادئ الأساسية للادخار لكنه يجد صعوبة في تحويلها إلى سلوك مستمر.
أبزر نقاط القوة والضعف
ويعد من أهم نقاط القوة هي الطابع العملي، فالكتاب لا يكتفي بالحديث عن أهمية الادخار والاستثمار، وإنما يحاول تحويلهما إلى إجراءات وأنظمة يمكن تنفيذها، كما أن فكرة الإنفاق على ما تحب وتقليل ما لا تحب، تقدم بديلًا عن ثقافة الحرمان المالي المستمر.
ومن نقاط الضعف التي تتواجد في الكتاب، هو أنه تتواجد بعض التفاصيل مرتبطة بالنظام المالي الأمريكي، ولذلك تحتاج إلى تعديل عند تطبيقها في مصر أو غيرها، كما أن بعض الافتراضات المتعلقة بالاستثمار والدخل قد لا تناسب أصحاب الدخول المحدودة جدًا أو من يواجهون ارتفاعًا كبيرًا في تكاليف المعيشة.
ملاحظات يمكن مناقشتها
أهم ما يمكن أخذه من الكتاب ليس أسماء الحسابات أو المنتجات المالية التي يقترحها، وإنما فلسفة بناء نظام يجعل القرارات الصحيحة تحدث تلقائيًا. وفي الواقع المصري، يمكن إعادة ترجمة هذه الفكرة إلى تحويلات تلقائية للادخار، وصناديق استثمار مناسبة، وإدارة واضحة للديون، مع مراعاة التضخم وتغير قيمة العملة.
الكلمة الأخيرة
عندما تُطوى الصفحة الأخيرة، لا تنتهي الرحلة، بل تبدأ مرحلة جديدة؛ إذ ينتقل الكتاب من يد المؤلف إلى عقل القارئ، وهناك فقط تبدأ الأفكار في اختبار قيمتها الحقيقية.
وقد سعت هذه القراءة إلى تقديم رؤية مستقلة لمحتوى الكتاب، عبر إعادة صياغة الأفكار وتحليلها ومناقشتها بلغة صحفية معاصرة، دون إعادة إنتاج للنص الأصلي أو الاكتفاء بسرده، ويبقى الكتاب في صورته الكاملة هو المرجع الأصيل لفكر مؤلفه.
حقوق النشر
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه.
وتظل جميع الحقوق الأدبية والفكرية محفوظة للمؤلف وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.
البطاقة التعريفية للكتاب
العنوان: سأعلمك كيف تصبح ثريًا – I Will Teach You to Be Rich
المؤلف: راميت سيثي – Ramit Sethi
دار النشر: دار جليس للنشر والتوزيع – Workman Publishing
بلد النشر: الكويت – الولايات المتحدة الأمريكية
الطبعة: الثانية
سنة النشر: 2023 والنسخة الأصلية 2019
عدد الصفحات: 352 صفحة
ISBN: 9781523505746
اللغة: الإنجليزية