
تمهيد:
كل كتاب يبدأ من سؤال، وينتهي غالباً بأسئلة أكبر، وبين البداية والنهاية رحلة فكرية يصوغها مؤلف، ويعيد اكتشافها كل قارئ بطريقته الخاصة.
هذه الصفحات ليست اختصاراً للكتاب، ولا محاولة لاستبدال قراءته، وإنما قراءة صحفية تحليلية تعيد تقديم أفكاره بلغة جديدة، وتناقشها في سياقها، وتربطها بالواقع، وتفتح باباً للتأمل أكثر مما تقدم أحكاماً نهائية، وهنا لا نقرأ الكلمات فقط، بل نقرأ ما وراءها.
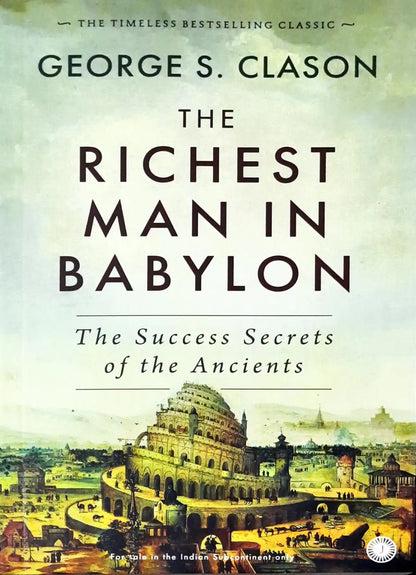
ما يتناوله كتاب “أغنى رجل في بابل”
يقدم جورج كلاسون في «أغنى رجل في بابل – The Richest Man in Babylon» مجموعة من المبادئ المالية في صورة حكايات تدور في بابل القديمة، ولا تكمن أهمية الكتاب في تفاصيل قصصه بقدر ما تكمن في الفكرة التي تتكرر عبرها: بناء الثروة يبدأ من طريقة التعامل مع المال قبل أن يبدأ من حجم الدخل، فالادخار وضبط الإنفاق وتنمية الأموال وتجنب المخاطر غير المحسوبة، كلها عادات تتراكم مع الوقت لتصنع وضعًا ماليًا أكثر استقرارًا.
لماذا كُتب هذا الكتاب؟
ظهر الكتاب من مجموعة حكايات ونشرات كان كلاسون يستخدمها لتقديم نصائح حول الادخار والنجاح المالي، قبل أن تُجمع في كتاب. واختار المؤلف أجواء بابل القديمة ليقدم أفكاره في شكل قصصي سهل التذكر، بدلًا من تحويلها إلى كتاب مالي تقني.
وتدور معظم الحكايات حول أشخاص بدأوا من أوضاع مالية عادية، ثم تعلموا قواعد التعامل مع المال التي ساعدتهم على تحسين أوضاعهم.
قاعدة 10% للإدخار
ينطلق الكتاب من مبدأ بسيط لكنه شديد التأثير: يجب أن تحتفظ بجزء من دخلك لنفسك قبل أن تنفقه بالكامل، فالشخص الذي ينفق كل ما يحصل عليه سيظل في دائرة الحاجة مهما ارتفع دخله، أما تخصيص جزء ثابت من الدخل للادخار، فيخلق مع الوقت رأس مال يمكن استخدامه في الاستثمار أو مواجهة الطوارئ، ويطرح الكتاب نسبة 10% كقاعدة شهيرة للادخار، لكن الأهم من الرقم نفسه هو تحويل الادخار إلى عادة منتظمة.
كما يحذر كلاسون من الخلط بين الرغبات والاحتياجات، فالإنفاق يميل إلى التوسع مع زيادة الدخل، ولذلك فإن ارتفاع الراتب لا يؤدي تلقائيًا إلى زيادة الثروة، السيطرة على المصروفات تعني معرفة أين تذهب الأموال، والتأكد من أن الإنفاق لا يلتهم الجزء الذي يمكن أن يتحول إلى أصول مستقبلية.
حماية الثروة
بعد تكوين المدخرات، ينتقل الكتاب إلى فكرة تشغيل المال، فالمال الذي يتم الاحتفاظ به دون استخدام لا ينمو بالضرورة، بينما يمكن لرأس المال المستثمر بحكمة أن يولد دخلًا إضافيًا، لكن المؤلف لا يدعو إلى المخاطرة العشوائية؛ بل يؤكد ضرورة طلب المشورة ممن لديهم خبرة حقيقية في المجال الذي ستستثمر فيه، وفهم طبيعة الاستثمار قبل وضع الأموال فيه.
ويركز الكتاب كذلك على حماية الثروة، فبناء المال يستغرق سنوات بينما يمكن لقرار واحد غير محسوب أن يؤدي إلى خسائر كبيرة؛ لذلك يجب التفكير في المخاطر، وعدم الانجذاب إلى الوعود بتحقيق أرباح سريعة، وعدم استثمار المال في مجالات لا يفهمها صاحبه.
ومن الأفكار المهمة أيضًا أن زيادة القدرة على الكسب لا تقل أهمية عن تقليل الإنفاق، فالشخص الذي يطور مهاراته وخبراته ويصبح أكثر قيمة في سوق العمل يزيد قدرته على تكوين الثروة، وبذلك لا يقدم الكتاب الادخار باعتباره الحل الوحيد، وإنما يربطه بالعمل والتعلم وتنمية الدخل.
ورغم أن الكتاب كتب في سياق اقتصادي مختلف تمامًا عن العصر الحالي، فإن جوهره يظل قابلًا للتطبيق: الثروة ليست نتيجة قرار واحد، وإنما نتيجة سلسلة طويلة من السلوكيات المالية الصغيرة.
خلاصة الكتاب في نقاط
- ادخر جزءًا ثابتًا من دخلك قبل الإنفاق.
- لا تسمح لنفقاتك بأن ترتفع مع كل زيادة في دخلك.
- فرّق بين الضروريات والرغبات.
- اجعل مدخراتك قابلة للنمو والاستثمار.
- لا تستثمر في شيء لا تفهمه.
- استعِن بأصحاب الخبرة قبل القرارات المالية الكبيرة.
- احمِ رأس مالك من المخاطر غير المحسوبة.
- طوّر مهاراتك لزيادة قدرتك على الكسب.
- لا تبحث عن الثراء السريع.
- الثروة تُبنى بالعادات المنتظمة والصبر.
من يناسب هذا الكتاب؟
يناسب الكتاب من يبدأ رحلته مع إدارة المال، خصوصًا من يريد فهم أساسيات الادخار والإنفاق والاستثمار دون الدخول في تفاصيل مالية معقدة. كما يمكن أن يكون مدخلًا مناسبًا للشباب الذين لم يطوروا بعد نظامًا واضحًا لإدارة دخلهم.
أبرز نقاط القوة والضعف
أبرز نقاط قوة الكتاب هي بساطة أفكاره وسهولة تذكرها بفضل الأسلوب القصصي. كما أن معظم مبادئه لا تعتمد على أدوات مالية محددة، وإنما على سلوكيات يمكن تطبيقها في ظروف اقتصادية مختلفة، كما تساعد الحكايات على تحويل النصائح المالية المجردة إلى مواقف يسهل فهمها واستيعابها.
بعض توصيات الكتاب عامة جدًا بالنسبة للقارئ الحديث، كما أن عالم الاستثمار اليوم أكثر تعقيدًا من البيئة التي ظهرت فيها قصص كلاسون، ولا يقدم الكتاب تفاصيل كافية حول التنويع، والضرائب والتضخم واختيار الأصول وهي أمور مهمة في التخطيط المالي المعاصر.
ومن خلال قراءتي الخاصة للكتا، تظهر قيمته الحقيقية ليس في اعتباره دليلًا استثماريًا متكاملًا، وإنما في كونه كتابًا لتغيير السلوك المالي. فقاعدة الادخار وحدها لن تجعل شخصًا ثريًا إذا كان دخله محدودًا جدًا أو إذا كانت استثماراته سيئة، لكنها تضع أساسًا مهمًا للتحكم في المال، وربما تكون الرسالة الأكثر أهمية أن بناء الثروة يبدأ من الانضباط قبل أن يبدأ من الاستثمار.
الكلمة الأخيرة
عندما تُطوى الصفحة الأخيرة، لا تنتهي الرحلة، بل تبدأ مرحلة جديدة؛ إذ ينتقل الكتاب من يد المؤلف إلى عقل القارئ، وهناك فقط تبدأ الأفكار في اختبار قيمتها الحقيقية.
وقد سعت هذه القراءة إلى تقديم رؤية مستقلة لمحتوى الكتاب، عبر إعادة صياغة الأفكار وتحليلها ومناقشتها بلغة صحفية معاصرة، دون إعادة إنتاج للنص الأصلي أو الاكتفاء بسرده، ويبقى الكتاب في صورته الكاملة هو المرجع الأصيل لفكر مؤلفه.
حقوق النشر
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه. وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.
البطاقة التعريفية للكتاب
العنوان: أغنى رجل في بابل – The Richest Man in Babylon
المؤلف: جورج صامويل كلاسون – George S. Clason
دار النشر: Plume
بلد النشر: الولايات المتحدة الأمريكية
الطبعة: طبعة Plume
سنة النشر: 1989
عدد الصفحات: 160 صفحة
ISBN: 9780452267251
اللغة: الإنجليزية
وتوضح بيانات الناشر أن هذه الطبعة من Plume صدرت في 30 يونيو 1989 وتقع في 160 صفحة وتحمل ISBN 9780452267251، كما توضح البيانات أن الكتاب يستند إلى سلسلة من النشرات التي نشرها كلاسون في عشرينيات القرن الماضي، مستخدمًا الحكايات البابلية لتقديم نصائح حول الادخار والنجاح المالي.