

تقرير – آية عثمان
في الوقت الذي يبحث فيه كثيرون عن فرصة لتنمية أموالهم وتحقيق عائد يساعدهم على مواجهة ارتفاع تكاليف المعيشة وتغيرات السوق، تظهر على الجانب الآخر عروض استثمارية تبدو جذابة أكثر مما ينبغي، وتعد بأرباح سريعة ومضمونة، وتستخدم لغة مليئة بالثقة والنجاح، لكنها قد تخفي وراءها عمليات احتيال تستهدف مدخرات الأفراد.
تكمن المشكلة في أن الاستثمار الوهمي لا يأتي دائماً في صورة واضحة أو بدائية، بل قد يرتدي أحياناً ثوب الشركات الحديثة والمنصات الإلكترونية والعروض الاحترافية، وقد يبدأ برسالة على مواقع التواصل الاجتماعي أو إعلان ممول أو ترشيح من شخص يبدو موثوقاً، قبل أن يتحول الأمر إلى طلب إيداع أموال بصورة عاجلة.
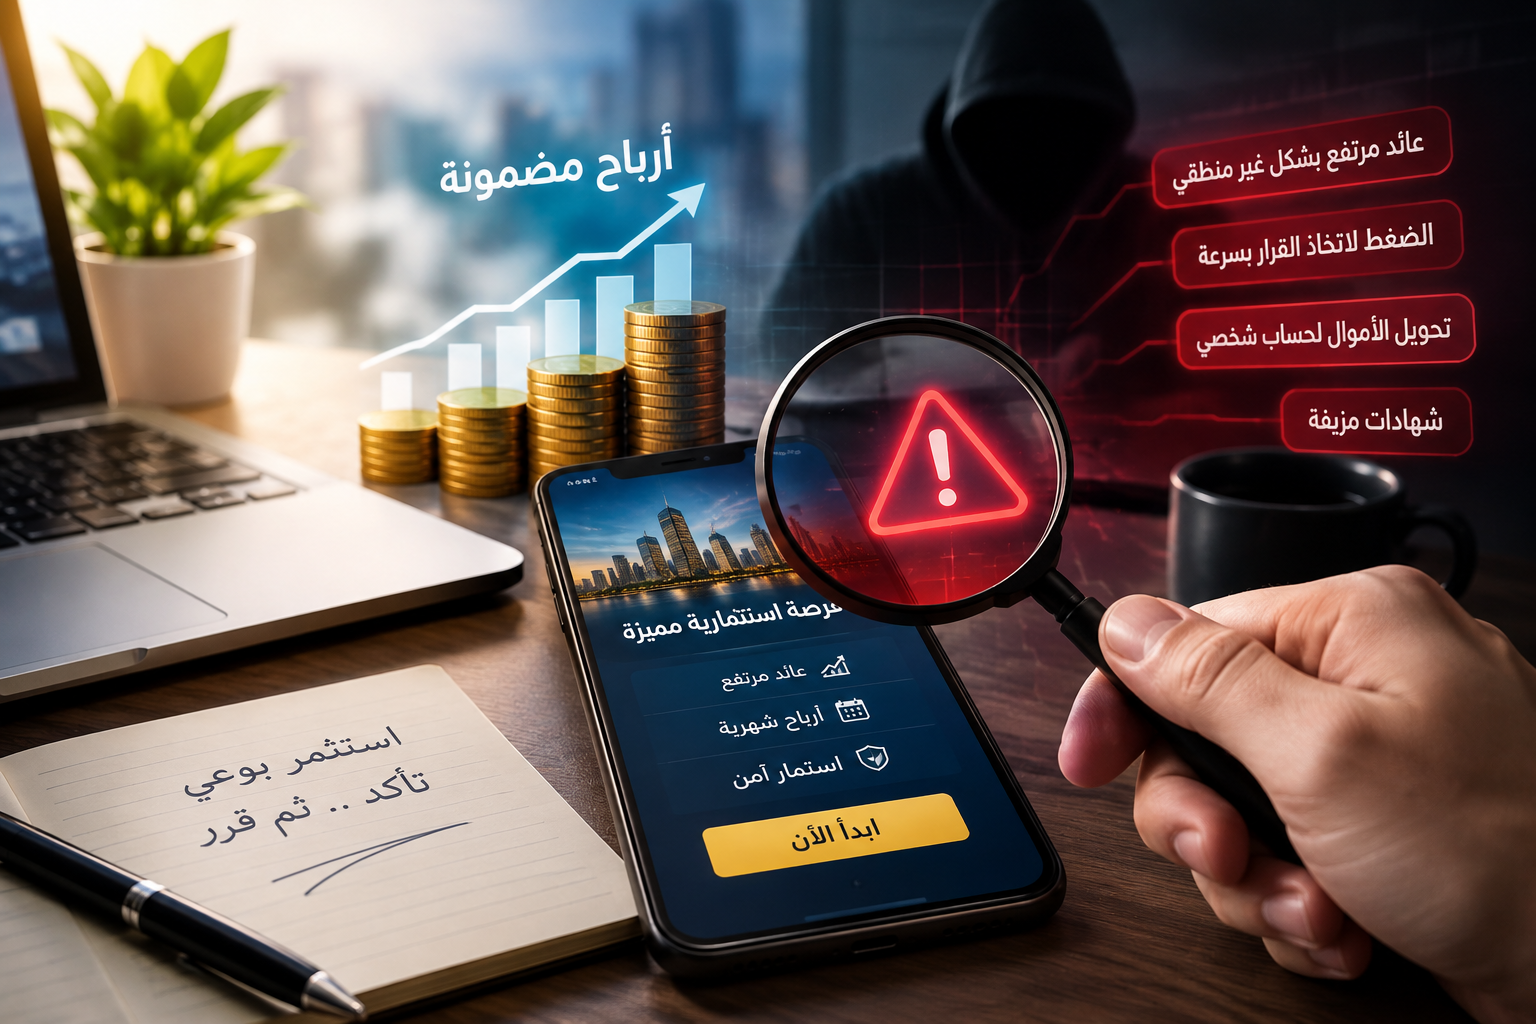
أولى علامات الخطر هي “الربح المضمون”، خصوصاً عندما يكون العائد مرتفعاً بصورة غير منطقية مقارنة بطبيعة الاستثمار والمخاطر المرتبطة به، فكل استثمار حقيقي يحمل قدراً من المخاطرة، وأي جهة تعد بعائد كبير وثابت من دون توضيح المخاطر تستحق التوقف والتحقق قبل دفع أي أموال.
ومن العلامات التي يجب الانتباه إليها أيضاً، الضغط لاتخاذ القرار بسرعة، مثل عبارات “الفرصة لن تتكرر” أو “العرض متاح اليوم فقط” أو “يجب أن تحول المبلغ الآن”، لأن المحتال يعتمد غالباً على منع الضحية من التفكير الهادئ أو إجراء البحث اللازم، بينما الاستثمار الحقيقي يحتاج إلى دراسة وفهم للعقد وآلية تحقيق الأرباح ومخاطر الخسارة، كذلك يجب فحص هوية الجهة التي تطلب الأموال، وعدم الاكتفاء باسم تجاري أو شعار أو موقع إلكتروني يبدو احترافياً، بل ينبغي التأكد من وجود الشركة قانونياً، وطبيعة نشاطها، والجهة الرقابية التي تخضع لها، وما إذا كانت تملك التراخيص اللازمة لممارسة النشاط الذي تدعي تقديمه.
وتزداد الخطورة عندما يطلب منك تحويل الأموال إلى حساب شخصي أو محفظة إلكترونية باسم فرد بدلاً من حساب رسمي تابع للجهة الاستثمارية، أو عندما تكون تفاصيل الدفع غامضة، أو تتغير الحسابات باستمرار، أو يُطلب منك استخدام وسائل دفع يصعب استرداد الأموال من خلالها.
ومن الأخطاء الشائعة أيضاً الانخداع بأرباح أولية صغيرة، فقد يسمح المحتال للمستثمر بسحب مبلغ محدود في البداية حتى يطمئن ويزيد حجم استثماره، ثم يبدأ في تعطيل عمليات السحب أو فرض رسوم وضرائب وهمية بحجة الإفراج عن الأرباح، وهنا يجد الضحية نفسه أمام مطالب مالية جديدة لاستعادة أمواله الأصلية.
أما وجود أشخاص يعرضون قصص نجاح مبالغاً فيها أو صوراً لسيارات ومنازل وأرصدة مالية، فلا يمثل دليلاً على سلامة الاستثمار، لأن المحتال قد يستخدم شهادات مزيفة أو حسابات وهمية أو أشخاصاً يتم توظيفهم للترويج للمنصة، وبالتالي فإن التجربة الشخصية لشخص آخر لا تغني عن التحقق المستقل.
ومن الضروري كذلك قراءة العقد والشروط كاملة قبل تحويل أي مبلغ، ومعرفة طبيعة الاستثمار ومصدر الأرباح والرسوم وحقوق المستثمر وآلية الانسحاب والجهة المسؤولة عن حفظ الأموال، فالغموض في هذه النقاط ليس تفصيلاً صغيراً، بل إشارة تستحق التوقف.
وتبقى القاعدة الأهم “لا تستثمر في شيء لا تفهمه”، ولا تجعل الخوف من ضياع الفرصة يدفعك إلى تجاهل علامات الخطر، ولا تضع كل مدخراتك في فرصة واحدة مهما بدا صاحبها مقنعاً، فالاستثمار الحقيقي لا يحتاج إلى استعجال، ولا يخشى الأسئلة، ولا يطلب الثقة العمياء، بينما الاستثمار الوهمي غالباً ما يحاول أن يجعلك تتحرك قبل أن تفكر.
أما عن أفضل قرار استثماري فهو الذي تؤجله حتى تتأكد، لأن خسارة فرصة محتملة يمكن تعويضها، أما خسارة مدخراتك لصالح عملية احتيالية فقد تكون أكثر صعوبة في الاسترداد.








