

هناك أشياء كثيرة في الحياة نظن أن النجاح فيها يحتاج إلى المعرفة وحدها لكن المال يكشف لنا بسرعة أن المعرفة ليست دائمًا العامل الحاسم فقد يعرف شخص كيف يستثمر وكيف يدخر وكيف يحسب المخاطر ومع ذلك يتخذ قرارات سيئة بينما يستطيع شخص آخر أن يعرف أقل بكثير لكنه يتصرف بهدوء وصبر ويحقق نتائج أفضل لأن علاقته بالمال لا تحكمها المعلومات فقط وإنما تحكمها شخصيته وتجربته ومخاوفه وطموحاته وطريقة نظرته إلى الحياة
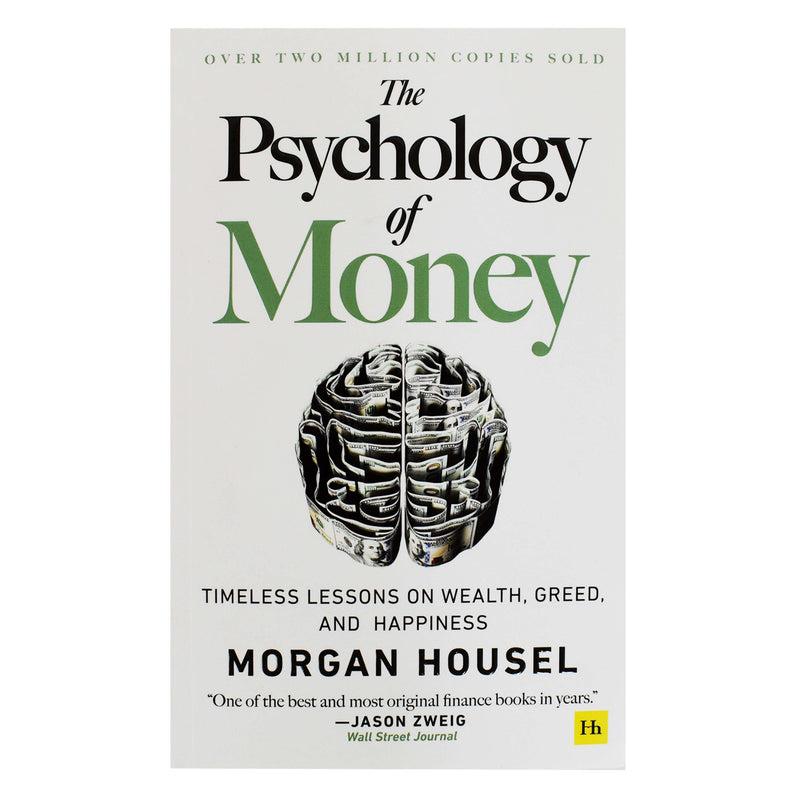
من هنا يبدأ مورجان هاوسل كتابه سيكولوجية المال من فكرة تبدو بسيطة لكنها تغير طريقة النظر إلى الثروة والاستثمار وهي أن التعامل مع المال سلوك إنساني قبل أن يكون مسألة حسابية فالناس لا يتخذون قراراتهم المالية وهم جالسون أمام آلة حاسبة فقط وإنما يحمل كل شخص معه تاريخًا كاملًا من التجارب التي صنعت نظرته إلى المخاطرة والإنفاق والادخار والنجاح والفشل ولذلك يمكن أن يرى شخصان الموقف المالي نفسه ثم يتخذ كل منهما قرارًا مختلفًا تمامًا ويعتقد كل واحد منهما أن قراره منطقي
والسبب في ذلك أن الإنسان لا يتعامل مع المال من نقطة محايدة فالشخص الذي عاش طفولته في فترة اقتصادية صعبة قد يصبح أكثر خوفًا من المخاطرة بينما الشخص الذي نشأ في مرحلة ازدهار قد يرى الفرص بصورة مختلفة والشخص الذي شاهد أسرته تفقد أموالها قد يفضل الأمان على العائد المرتفع بينما شخص آخر يرى أن عدم المخاطرة هو الخطر الحقيقي وهنا يحاول الكتاب أن يحرر القارئ من فكرة أن الآخرين يتصرفون بطريقة غبية لمجرد أنهم لا يتخذون القرارات نفسها التي يتخذها هو فالناس يتصرفون بناء على تجاربهم الخاصة وليس بناء على تجربة واحدة مشتركة بين الجميع
ومن أهم الأفكار التي يكررها الكتاب أن الحظ والمخاطرة موجودان في كل قصة نجاح أو فشل ولذلك من الخطأ أن ننظر إلى النتيجة وحدها ونبني عليها حكمًا كاملًا فنجاح شخص في الاستثمار لا يعني بالضرورة أن كل قراراته كانت صحيحة وفشل شخص آخر لا يعني بالضرورة أنه اتخذ كل القرارات الخاطئة فقد تتدخل ظروف لا يملك الإنسان السيطرة عليها وقد تمنح الظروف شخصًا فرصة لا يحصل عليها غيره وقد تحول نتيجة واحدة صغيرة مسار حياة كاملة ولهذا فإن فهم المال يحتاج إلى قدر من التواضع لأننا لا نعرف دائمًا مقدار ما صنعته قراراتنا ومقدار ما صنعته الظروف من حولنا
ثم ينتقل هاوسل إلى فكرة الطموح التي يمكن أن تتحول بسهولة إلى فخ فالإنسان عندما يحقق هدفًا ماليًا قد لا يتوقف تلقائيًا بل يبدأ في رفع الهدف من جديد فيصبح ما كان حلمًا بالأمس مجرد نقطة بداية اليوم وهنا تظهر مشكلة أن المال يمكن أن يتحول من وسيلة إلى سباق بلا نهاية فكلما ارتفع مستوى الدخل ارتفعت معه توقعات الإنسان وقد يصبح امتلاك المزيد أهم من الاستمتاع بما يمتلكه بالفعل ولذلك فإن معرفة معنى الكفاية ربما تكون من أهم المهارات المالية التي يمكن أن يمتلكها الإنسان
ويولي الكتاب أهمية كبيرة لفكرة التراكم لأن النتائج المالية الكبرى لا تأتي دائمًا من القرارات المذهلة وإنما قد تأتي من الاستمرار لفترة طويلة فالاستثمار لا يحتاج فقط إلى اختيار فرصة جيدة بل يحتاج إلى الوقت حتى تعمل النتائج فوق النتائج السابقة وكلما طال الزمن أصبح أثر التراكم أكثر وضوحًا وهذا يجعل الصبر عنصرًا ماليًا وليس مجرد صفة شخصية فالإنسان الذي يستطيع أن يترك أمواله تنمو بهدوء قد يتفوق على شخص يبحث باستمرار عن الفرصة الجديدة التي تحقق له مكسبًا سريعًا
لكن بناء الثروة يختلف عن الحفاظ عليها فالحصول على المال قد يحتاج إلى الجرأة والعمل والمخاطرة بينما الاحتفاظ به يحتاج إلى شيء مختلف وهو القدرة على البقاء في اللعبة وعدم التعرض لخسارة تقضي على كل ما سبق ولهذا تصبح إدارة المخاطر جزءًا أساسيًا من التفكير المالي فالقرار الذي يمكن أن يضاعف المال لكنه يحمل احتمالًا كبيرًا لخسارة كل شيء قد يكون أقل فائدة من قرار أكثر هدوءًا يسمح للإنسان بالاستمرار سنوات طويلة
ومن أكثر أفكار الكتاب ارتباطًا بالحياة اليومية أن الثروة الحقيقية ليست دائمًا ما يظهر أمام الناس فالسيارة الفاخرة والمنزل الكبير والملابس الغالية كلها أشياء يمكن رؤيتها لكن المال الذي لم يتم إنفاقه لا يمكن رؤيته بسهولة ولذلك قد يبدو شخص غنيًا لأنه ينفق كثيرًا بينما يكون شخص آخر أكثر ثراء لأنه يملك أصولًا واحتياطيات ولا يشعر بالحاجة إلى إثبات قدرته المالية أمام الآخرين وهنا يضع هاوسل فرقًا مهمًا بين أن تكون غنيًا في نظر الناس وأن تمتلك ثروة تمنحك حرية الاختيار
وهذا يقود إلى واحدة من أهم الأفكار في الكتاب وهي أن المال في أفضل حالاته يمنح الإنسان السيطرة على وقته فالهدف الأعمق من الثروة ليس امتلاك الأشياء وإنما امتلاك القدرة على اختيار كيف تعيش ومتى تعمل ومتى تتوقف وما الذي تقبله وما الذي ترفضه فكلما زادت قدرتك على التحكم في وقتك قلت حاجتك إلى اتخاذ قراراتك تحت ضغط الحاجة ولهذا تصبح الحرية واحدة من أهم العوائد التي يمكن أن يمنحها المال
كما يرفض الكتاب فكرة أن هناك وصفة مالية واحدة تصلح للجميع فما هو منطقي لشخص قد لا يكون مناسبًا لشخص آخر لأن الأهداف مختلفة والظروف مختلفة وقدرة تحمل المخاطر مختلفة ولذلك فإن التصرف المعقول قد يكون أحيانًا أهم من التصرف المثالي على الورق فالإنسان يحتاج إلى خطة يستطيع الالتزام بها وليس خطة تبدو مثالية لكنها تدفعه إلى القلق والتراجع عند أول أزمة
ويتحدث هاوسل أيضًا عن أهمية وجود مساحة للخطأ لأن المستقبل لا يمكن التنبؤ به بصورة كاملة وقد تحدث أزمات لم تكن موجودة في الحسابات الأصلية ولذلك فإن الخطة التي تفترض أن كل شيء سيحدث كما هو متوقع تكون أكثر هشاشة من خطة تترك مجالًا للمفاجآت والظروف الطارئة وهذه الفكرة لا تخص الاستثمار فقط وإنما يمكن تطبيقها على الحياة المهنية أيضًا فمن يضع كل مستقبله في مسار واحد دون بدائل قد يجد نفسه في أزمة كبيرة إذا تغيرت الظروف بينما من يترك لنفسه هامشًا من الوقت والمال والمهارات يستطيع التعامل مع التغير بصورة أفضل
وفي عالم اليوم أصبحت مقارنة النفس بالآخرين أكثر سهولة من أي وقت مضى لأن الإنسان يرى باستمرار صورًا للنجاح والثراء والسفر والمنازل والسيارات والمشروعات ولذلك قد يشعر أن الجميع يتقدمون بينما هو متأخر لكن الكتاب يذكرنا بطريقة غير مباشرة بأننا نرى النتائج ولا نرى الثمن الذي دفعه أصحابها ولا نرى المخاطر التي تحملوها ولا نرى ما تنازلوا عنه ولذلك فإن بناء حياة مالية اعتمادًا على مقارنة نفسك بالآخرين قد يحول المال من وسيلة للحرية إلى مصدر دائم للضغط
والكتاب لا يقدم المال باعتباره هدفًا منفصلًا عن بقية الحياة وإنما يضعه داخل منظومة أوسع من السلوك والاختيارات فالشخص الذي يستطيع أن يكسب المال لكنه لا يستطيع التحكم في رغباته قد يظل غير مستقر والشخص الذي يعرف كيف يستثمر لكنه لا يتحمل تقلبات السوق قد يبيع في أسوأ لحظة والشخص الذي يحقق دخلًا مرتفعًا لكنه ينفق كل ما يكسبه قد لا يكون أقرب إلى الحرية من شخص دخله أقل لكنه يدخر باستمرار ولذلك فإن النجاح المالي في النهاية ليس مسألة مقدار ما تكسبه فقط وإنما مقدار ما تستطيع الاحتفاظ به ومقدار الحرية التي تستطيع أن تصنعها من خلاله
ومن هنا تصبح البساطة فكرة قوية في الكتاب فالمال ليس مسابقة لإثبات الذكاء وليس مطلوبًا من الإنسان أن يتخذ عشرات القرارات المعقدة كل يوم حتى ينجح ماليًا بل قد يكون الاستمرار في خطة بسيطة قابلة للتحمل أفضل من مطاردة القرارات المثيرة باستمرار لأن أكبر الأخطاء المالية لا تأتي دائمًا من نقص المعلومات وإنما قد تأتي من السلوك تحت تأثير الخوف والطمع والاستعجال والرغبة في التفوق على الآخرين
وتزداد أهمية هذه الفكرة عندما ننتقل من المال إلى الحياة المهنية فالإنسان قد يشعر أحيانًا أنه يجب أن يثبت نفسه بسرعة وأن يصل إلى مكان معين في وقت محدد وأن يحقق نتائج أكبر من الآخرين لكن هذا التفكير قد يجعله يتخذ قرارات قصيرة المدى لا تخدم مساره الحقيقي بينما بناء الخبرة والسمعة والمهارات يحتاج إلى وقت طويل وربما تكون بعض السنوات التي تبدو بطيئة في لحظتها هي التي تصنع الفارق بعد ذلك لأن التراكم لا يظهر كاملًا أثناء حدوثه وإنما يظهر عندما تتجمع النتائج فوق بعضها
ويحذر الكتاب كذلك من اليقين الزائد فالاقتصاد والأسواق والحياة كلها مليئة بالمفاجآت ولذلك فإن الاعتقاد بأن المستقبل واضح يمكن أن يقود إلى قرارات خطرة بينما الاعتراف بعدم اليقين يجعل الإنسان أكثر استعدادًا للمفاجآت وهذا لا يعني الخوف من المستقبل وإنما يعني التعامل معه باعتباره مساحة مفتوحة تحتوي على احتمالات كثيرة
وفي النهاية فإن سيكولوجية المال ليس كتابًا عن كيفية تحقيق الثراء السريع ولا يقدم للقارئ طريقة سحرية لتحويل مبلغ صغير إلى ثروة ضخمة بل يحاول أن يغير الطريقة التي يفكر بها الإنسان في المال نفسه فهو يضع السلوك في مركز المعادلة ويجعل الصبر والادخار وضبط الرغبات وإدارة المخاطر والقدرة على الاستمرار عناصر أساسية في النجاح المالي ويعيد تعريف الثروة باعتبارها مساحة من الحرية والأمان والاختيار وليس مجرد رقم يمكن عرضه أمام الآخرين
وربما تكون أهم رسالة يمكن الخروج بها من الكتاب أن علاقتنا بالمال ليست منفصلة عن علاقتنا بأنفسنا فالمال يكشف خوفنا وطموحنا وصبرنا ورغبتنا في المقارنة وحاجتنا إلى الأمان وكلما فهم الإنسان نفسه بصورة أفضل أصبح قادرًا على اتخاذ قرارات مالية أكثر اتزانًا ولذلك فإن بناء الثروة يبدأ في جزء كبير منه قبل الاستثمار وقبل اختيار الأصول وقبل حساب الأرباح يبدأ من معرفة ماذا نريد فعلًا من المال وما مقدار الكفاية التي تجعل المال يخدم حياتنا بدل أن تتحول حياتنا إلى خدمة المال
خلاصة الكتاب في 10 نقاط
1 التعامل مع المال يعتمد على السلوك بقدر اعتماده على المعرفة
2 تجارب الإنسان السابقة تؤثر في نظرته إلى المخاطرة والإنفاق والادخار
3 الحظ والمخاطرة جزء من نتائج النجاح والفشل ولا يمكن تجاهلهما
4 معرفة معنى الكفاية تحمي الإنسان من تحويل المال إلى سباق بلا نهاية
5 التراكم يحتاج إلى الوقت والصبر والاستمرار حتى تظهر نتائجه الكبيرة
6 بناء الثروة يختلف عن الحفاظ عليها لأن البقاء في اللعبة يحتاج إلى إدارة المخاطر
7 الثروة الحقيقية لا تظهر دائمًا في الأشياء التي يمتلكها الإنسان أمام الآخرين
8 أفضل استخدام للمال هو زيادة مساحة الحرية والسيطرة على الوقت والاختيارات
9 وجود هامش للخطأ والاستعداد للمفاجآت يجعل الخطة المالية أكثر قدرة على الاستمرار
10 النجاح المالي لا يتعلق فقط بزيادة الدخل وإنما بالقدرة على إدارة السلوك وبناء حياة أكثر حرية واستقرارًا
الكلمة الأخيرة
المال في النهاية ليس مجرد أوراق وأرقام وحسابات وإنما قصة شخصية يحملها كل إنسان معه ولذلك فإن فهم المال يبدأ من فهم الإنسان لنفسه ومن معرفة الأشياء التي يخاف منها والأشياء التي يسعى إليها والحد الذي يشعر عنده أن ما لديه أصبح كافيًا
أهم ما يجعل هذا الكتاب مختلفًا أنه لا يحاول أن يعلم الإنسان كيف يصبح أكثر طمعًا وإنما كيف يصبح أكثر وعيًا فهو ينقل السؤال من كيف أمتلك المزيد إلى ماذا أريد أن يفعل المال من أجلي وهذا التحول قد يكون أكثر أهمية من أي استراتيجية استثمارية لأنه يجعل المال وسيلة تخدم الحياة بدل أن تصبح الحياة وسيلة لجمع المال
والثروة في معناها الأعمق ليست أن يراك الآخرون ناجحًا وإنما أن تمتلك مساحة من الحرية تسمح لك بأن تختار وأن تتوقف وأن تبدأ من جديد وأن تتحمل المفاجآت دون أن تنهار حياتك بالكامل ولذلك فإن أفضل قرار مالي قد لا يكون دائمًا القرار الذي يحقق أكبر رقم وإنما القرار الذي يجعلك قادرًا على الاستمرار بهدوء وعلى النوم وأنت تعرف أن مستقبلك لا يعتمد على نتيجة واحدة
بطاقة بيانات الكتاب
اسم الكتاب The Psychology of Money
العنوان الكامل The Psychology of Money Timeless Lessons on Wealth Greed and Happiness
المؤلف Morgan Housel
Harriman House
مكان النشر المملكة المتحدة
تاريخ النشر 8 سبتمبر 2020
الطبعة الطبعة الأولى
عدد الصفحات 256 صفحة
ISBN 9780857197689
المجال المال والاستثمار والاقتصاد السلوكي وتطوير الذات
موضوع الكتاب العلاقة النفسية والسلوكية بين الإنسان والمال وكيف تؤثر التجارب والمشاعر والمخاطرة والصبر والعادات في القرارات المالية
الرسالة الأساسية في الكتاب أن النجاح في التعامل مع المال لا يعتمد على المعرفة المالية و
حدها وإنما يعتمد بدرجة كبيرة على السلوك والقدرة على ضبط الرغبات وإدارة المخاطر والصبر والاستمرار








