

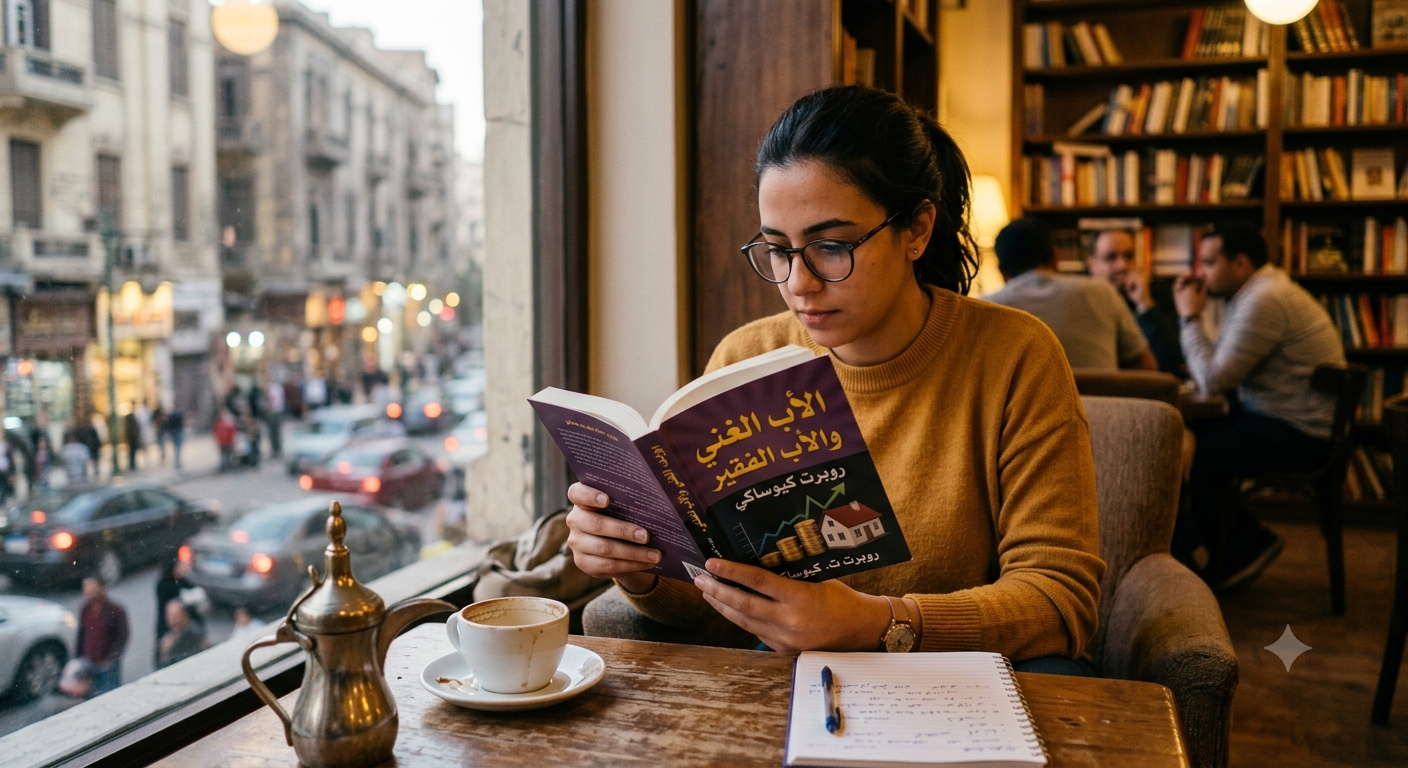
كل كتاب يبدأ من سؤال، وينتهي غالبًا بأسئلة أكبر، وبين البداية والنهاية رحلة فكرية يصوغها مؤلف، ويعيد اكتشافها كل قارئ بطريقته الخاصة.
هذه الصفحات ليست اختصارًا للكتاب، ولا محاولة لاستبدال قراءته، وإنما قراءة صحفية تحليلية تعيد تقديم أفكاره بلغة جديدة، وتناقشها في سياقها، وتربطها بالواقع، وتفتح بابًا للتأمل أكثر مما تقدم أحكامًا نهائية، وهنا لا نقرأ الكلمات فقط، بل نقرأ ما وراءها
الفكرة الرئيسية
يطرح روبرت كيوساكي في كتابه «الأب الغني والأب الفقير» سؤالًا يتجاوز فكرة مقدار ما يكسبه الإنسان من المال: لماذا يستطيع بعض الأشخاص بناء الثروة، بينما يظل آخرون في دائرة العمل والدخل والمصروفات مهما ارتفع دخلهم؟
يعتمد الكتاب على مقارنة بين شخصيتين يسميهما المؤلف «الأب الغني» و«الأب الفقير»، ليقدم من خلالهما رؤيتين مختلفتين تجاه العمل والمال والتعليم والاستثمار والمخاطرة.
الفكرة الأساسية ليست أن الوظيفة سيئة أو أن الاستثمار هو الطريق الوحيد للنجاح، وإنما أن طريقة التفكير في المال يمكن أن تؤثر في القرارات المالية التي يتخذها الإنسان، خصوصًا في كيفية التعامل مع الدخل، والمصروفات، والأصول، والالتزامات.
لماذا كُتب هذا الكتاب؟
جاء الكتاب في محاولة لمناقشة واحدة من أكثر القضايا حضورًا في الحياة اليومية: العلاقة بين الإنسان والمال.
يرى كيوساكي أن التعليم التقليدي يهتم بدرجة كبيرة بالتحصيل الأكاديمي والاستعداد للحصول على وظيفة، بينما لا يمنح الثقافة المالية القدر نفسه من الاهتمام.
ومن هنا يحاول المؤلف طرح تصور مختلف: أن فهم كيفية تحرك المال، وكيفية إدارة الدخل، والتمييز بين الأصول والالتزامات، يمكن أن يكون جزءًا أساسيًا من الثقافة التي يحتاج إليها الإنسان في حياته.
أهم الأفكار في الكتاب
التعليم المالي قبل زيادة الدخل
يركز الكتاب على أن زيادة الراتب وحدها لا تعني بالضرورة زيادة الثروة. فقد يحصل الإنسان على دخل مرتفع، لكنه ينفقه بالكامل، بينما يستطيع شخص آخر بدخل أقل أن يدير أمواله بطريقة تسمح له بتكوين أصول تدريجيًا.
وهنا ينتقل السؤال من «كم تكسب؟» إلى «ماذا تفعل بما تكسبه؟».
الفرق بين الأصول والالتزامات
من أشهر أفكار الكتاب محاولة تبسيط الفرق بين الأصل والالتزام.
وبحسب الإطار الذي يقدمه كيوساكي، الأصل هو ما يمكن أن يضيف تدفقًا ماليًا إلى الشخص، بينما الالتزام هو ما يستنزف المال منه.
لكن هذه الفكرة تحتاج إلى قراءة واعية؛ فالتصنيف المالي الدقيق للأصل والالتزام يختلف بحسب السياق المحاسبي والاقتصادي، وليس كل شيء يدر دخلًا بصورة مباشرة يمكن اعتباره أصلًا بالمعنى المحاسبي.
العمل من أجل التعلم وليس المال فقط
يدعو كيوساكي إلى النظر إلى الوظيفة باعتبارها فرصة لاكتساب مهارات، وليس فقط وسيلة للحصول على راتب.
ويشير إلى أهمية تعلم مهارات مثل الإدارة، والتفاوض، والمبيعات، والتواصل، وفهم الأعمال، لأن امتلاك هذه المهارات قد يساعد الفرد في اتخاذ قرارات مالية أكثر وعيًا.
عقلية الموظف وعقلية المستثمر
يقارن الكتاب بين طريقة تفكير تعتمد بصورة أساسية على الحصول على راتب مقابل العمل، وطريقة أخرى تهتم ببناء مصادر دخل وأصول يمكن أن تستمر في إنتاج قيمة.
وهذه المقارنة لا تعني أن كل موظف يفتقر إلى الثقافة المالية، أو أن كل مستثمر يمتلكها، لكنها تستخدم لتوضيح اختلاف طرق التفكير في إدارة الدخل والمخاطر والفرص.
الخوف من المخاطرة
يتناول الكتاب العلاقة بين الخوف والمال، خصوصًا الخوف من الفشل أو فقدان الأموال.
ويرى كيوساكي أن الخوف قد يدفع الإنسان إلى تجنب أي تجربة مالية جديدة، بينما قد يؤدي الاندفاع نحو المخاطرة دون دراسة إلى نتائج خطيرة.
ومن هنا تبرز أهمية التعلم وتحليل المخاطر بدلًا من التعامل مع الاستثمار باعتباره مقامرة.
لماذا يعمل الناس أكثر كلما زاد دخلهم؟
يقدم الكتاب مفهومًا مهمًا يتعلق بالدائرة المالية التي قد يقع فيها الإنسان: يعمل للحصول على المال، ثم يرتفع دخله، فترتفع معه نفقاته، فيحتاج إلى العمل بصورة أكبر للحفاظ على مستوى المعيشة الجديد.
وتصبح المشكلة هنا ليست في انخفاض الدخل فقط، وإنما في زيادة الالتزامات بالتوازي مع زيادة الدخل.
أهمية بناء مصادر دخل
يشجع الكتاب على التفكير في تنويع مصادر الدخل بدل الاعتماد الكامل على مصدر واحد.
لكن تطبيق هذه الفكرة في الواقع يحتاج إلى دراسة رأس المال، والسوق، والمهارات، والضرائب، والمخاطر، والظروف الاقتصادية، وليس مجرد البحث عن «دخل إضافي» بأي طريقة.
8. المال كأداة وليس غاية وحيدة
من الأفكار التي يمكن استخلاصها من الكتاب أن المال يمكن النظر إليه باعتباره أداة لتحقيق أهداف أكبر، مثل الاستقلال المالي، وتوفير الخيارات، وإدارة الوقت بصورة أفضل.
وهنا تصبح الثقافة المالية وسيلة لاتخاذ قرارات أكثر وعيًا، وليست مجرد محاولة لجمع أكبر قدر ممكن من الأموال.
التفكير في المستقبل
يدفع الكتاب القارئ إلى التفكير بعيدًا عن احتياجات اللحظة الحالية، والنظر إلى القرارات المالية باعتبارها سلسلة مترابطة.
فقرار شراء أصل، أو الحصول على قرض، أو زيادة المصروفات، أو الاستثمار، قد تكون له آثار تمتد لسنوات.
المسؤولية الشخصية
من الرسائل المتكررة في الكتاب أن الفرد يحتاج إلى تحمل مسؤولية قراراته المالية، وألا يعتمد بصورة كاملة على صاحب العمل أو الدولة أو الظروف الخارجية في بناء مستقبله المالي.
وهذه الفكرة، مع أهميتها، تحتاج أيضًا إلى النظر إلى العوامل الاقتصادية والاجتماعية التي قد تحد من قدرة الأفراد على الادخار والاستثمار.
خلاصة الكتاب في نقاط
1. الثقافة المالية جزء مهم من إدارة الحياة اليومية.
2. ارتفاع الدخل لا يعني تلقائيًا تكوين الثروة.
3. فهم الفرق بين الأصول والالتزامات يساعد على قراءة الوضع المالي بصورة أوضح.
4. الادخار وحده يختلف عن بناء أصول ومصادر دخل.
5. المهارات المالية يمكن تعلمها وتطويرها.
6. الوظيفة يمكن أن تكون مصدر دخل وفرصة لاكتساب الخبرات في الوقت نفسه.
7. الخوف من المخاطرة قد يؤثر في القرارات المالية.
8. المخاطرة تحتاج إلى دراسة، وليست مجرد جرأة.
9. زيادة المصروفات مع زيادة الدخل قد تبقي الشخص داخل الدائرة المالية نفسها.
10. بناء مستقبل مالي يحتاج إلى تخطيط واستمرارية وفهم للواقع الاقتصاد.
يناسب الكتاب بصورة خاصة من يريدون تكوين أساس أولي لفهم العلاقة بين الدخل والمصروفات والاستثمار والثروة.
كما قد يكون مفيدًا للطلاب والشباب في بداية حياتهم المهنية، ولمن بدأوا التفكير في المشروعات أو الاستثمار، ولأي شخص يريد مراجعة عاداته في التعامل مع المال.
ومع ذلك، لا ينبغي التعامل معه باعتباره دليلًا استثماريًا تفصيليًا أو بديلًا عن دراسة الأسواق والأدوات المالية والقواعد القانونية والضريبية في كل دولة.
من أهم نقاط القوة في الكتاب قدرته على تقديم مفاهيم مالية معقدة بلغة بسيطة، واستخدام المقارنة والقصص لتوضيح اختلاف النظرة إلى المال.
لكن بعض أفكاره تعرضت للنقاش والانتقاد، خصوصًا عندما تُقرأ باعتبارها قواعد اقتصادية عامة تصلح لكل الأشخاص والظروف.
كما أن مفهوم «الأصل» الذي يستخدمه كيوساكي يختلف في بعض المواضع عن التعريف المحاسبي التقليدي، ولذلك من الأفضل أن يفهم القارئ المصطلح داخل الإطار الذي يقدمه المؤلف، لا باعتباره تعريفًا محاسبيًا شاملًا.
كذلك، فإن الاستثمار يحمل مخاطر حقيقية، ولا توجد قاعدة واحدة تضمن بناء الثروة للجميع. فالنتائج تختلف وفق رأس المال، والظروف الاقتصادية، ومستوى المعرفة، والمدة الزمنية، وقدرة الفرد على تحمل الخسائر.
عندما تُطوى الصفحة الأخيرة، لا تنتهي الرحلة، بل تبدأ مرحلة جديدة؛ إذ ينتقل الكتاب من يد المؤلف إلى عقل القارئ، وهناك فقط تبدأ الأفكار في اختبار قيمتها الحقيقية.
«الأب الغني والأب الفقير» لا يقدم للقارئ مجرد حديث عن المال، بقدر ما يدفعه إلى إعادة النظر في الأسئلة التي يطرحها على نفسه: هل أعمل فقط من أجل الحصول على راتب؟ كيف أدير دخلي؟ ما الذي أمتلكه فعلًا؟ وما القرارات التي يمكن أن تغير وضعي المالي على المدى الطويل؟
وقد سعت هذه القراءة إلى تقديم رؤية مستقلة لمحتوى الكتاب، عبر إعادة صياغة الأفكار وتحليلها ومناقشتها بلغة صحفية معاصرة، دون إعادة إنتاج النص الأصلي أو الاكتفاء بسرده، مع التأكيد على أن بعض أطروحات المؤلف تمثل رؤيته الخاصة ولا ينبغي التعامل معها باعتبارها قواعد مالية مطلقة.
ويبقى الكتاب في صورته الكاملة هو المرجع الأصيل لفكر مؤلفه، بينما تظل قيمة القراءة الحقيقية في قدرتها على فتح أسئلة جديدة لدى القارئ، ودفعه إلى البحث والتعلم واتخاذ قراراته المالية على أساس أكثر وعيً
البطاقة التعريفية للكتاب:
العنوان: الأب الغني والأب الفقير – Rich Dad Poor Dad
المؤلف: روبرت كيوساكي (Robert T. Kiyosaki)
الموضوع: الثقافة المالية، الاستثمار، إدارة المال، بناء الثروة
دار النشر: Plata Publishing في الطبعات اللاحقة، مع اختلاف الناشر بحسب الطبعة والسوق
بلد النشر: الولايات المتحدة
الطبعة: تختلف بياناتها بحسب الإصدار
سنة النشر: 1997
عدد الصفحات: يختلف بحسب الطبعة والإصدار
رقم الإيداع: يختلف بحسب الطبعة والناشر
ISBN: يختلف بحسب الطبعة والإصدار
حقوق النشر:
هذه المادة عبارة عن قراءة صحفية تحليلية مستقلة أُعدت لأغراض التعريف والنقد والمراجعة الفكرية، وتعتمد على إعادة صياغة الأفكار وتقديم رؤية تفسيرية خاصة بالمُعد، ولا تمثل إعادة نشر لمحتوى الكتاب أو بديلًا عنه. وتظل جميع الحقوق الأدبية والفكرية محفوظة لمؤلف الكتاب وناشره، ويُنصح بالرجوع إلى النسخة الأصلية للاطلاع على العمل كاملًا.








